「相続に強い」と書いてよいか迷う税理士へ
所属会の細則で確かめる手順と聞き方
相続のページの原稿に「相続に強い事務所です」と書きかけて、これは書いてよいのだろうかと手が止まる。医療機関のページに顧問先の声を載せようとして、同じところで迷う。得意分野のお客様を増やしたい事務所ほど、ホームページの原稿でこの場面に出会います。
税理士の広告の決まりとは、事務所の業務を外に知らせるときの表現について、税理士会の会則・規則などの文書が定めていることです。この記事を読むと、紹介で回してきた事務所の先生が、どの文書を開けばよいか、載せたい表現ごとに何を確かめればよいかが分かります。迷ったときに所属する税理士会へ何を聞けばよいかも分かります。
ほかの事務所の書き方をまねるより、所属する税理士会の規則と細則を手元に置き、表現ごとに「事実で裏付けられるか」を確かめるのが近道です。裏付けを示せない言い方は、事務所の考えと仕事の進め方の文に置き換えるとよいでしょう。
01「原則自由」でも内容の決まりは残る
税理士の広告は原則として自由になった、と聞いたことのある先生は多いでしょう。ただし、広告が自由になったことと、何を書いてもよいことは別です。
原則自由になったのは広告を出すこと自体で、表現の中身についての決まりは今も残っています。
自由になったのは広告すること自体
「自由になった」と聞いた先生ほど手が止まるのは、何が自由になり、何が残ったのかを分けて知らないと、どの文が危ないのか見当がつかないからです。関東信越税理士会は、よくある質問の中で次のように説明しています。
税理士の広告は原則自由ですが、税理士会では制限事項を作成しています。
制限の中身は、税理士会ごとの文書に書かれています。一例として、名古屋税理士会綱紀監察部の「綱紀のしおり〈四訂版〉」は、原則自由の例外として、広告細則第3条の禁止される広告に「事実と違う広告、誇大広告、他事務所との比較広告等」を挙げています。
※ この資料のファイルは名古屋税理士会の公式サイトに置かれたものではなく、同会の細則についての資料です。ほかの会に所属する事務所は、自分の会の細則で同じ趣旨の箇所を確かめてください。
この例で決まりが向いているのは、事実と違う、大げさ、他と比べる、といった表現の中身です。そのため、原稿を確かめるときは「広告を出してよいか」ではなく、「この一文の中身が事実どおりか」を問うことになります。
ホームページも広告として確かめる
もう一つの落とし穴は、ホームページを「広告」ではなく「事務所の紹介」だと思い込み、確かめる対象から外してしまうことです。日本税理士会連合会(以下、日税連)の運用指針について、「あらゆる媒体による情報開示はすべて広告に該当するとされています」と解説する法律事務所の記事もあります。
※ この記事は運用指針の原文ではなく、法律事務所による解説です。ホームページの扱いは、所属会で運用指針の原文を確かめてください。
原文を確かめるまでは、分野ページ・事務所紹介・顧問先の声のページを、決まりに照らす対象に入れておくのが安全です。ブログやコラムも、業務の案内を含む文は同じように確かめるとよいでしょう。ホームページは、紹介サイトや広告と並ぶ紹介以外で事務所を見つけてもらう方法の一つで、相談者の目に触れる点は変わらないからです。
一方で、AIに対策を聞いても、線の位置までは分からないようです。当社で、Google AI Overview(Google検索の結果の上に出るAIの要約)に士業向けのAI検索対策について聞いて検証してみました(2026年10月16日)。答えは「士業特有の広告細則に抵触しない範囲で」と述べるにとどまり、その範囲がどこまでかは示していませんでした。
線の位置は、決まりが書かれた文書にしか書かれていません。
02決まりは三つの層の文書にある
広告の決まりは、一つの文書にまとまっているわけではありません。税理士法、日税連の文書、所属する税理士会の文書という三つの層に分けて見ると、何をどこで読めるかが整理できます。
このうち、事務所が最優先で手元に置くべきは、所属する税理士会の会則・綱紀規則・細則です。
三つの層で読めることは違う
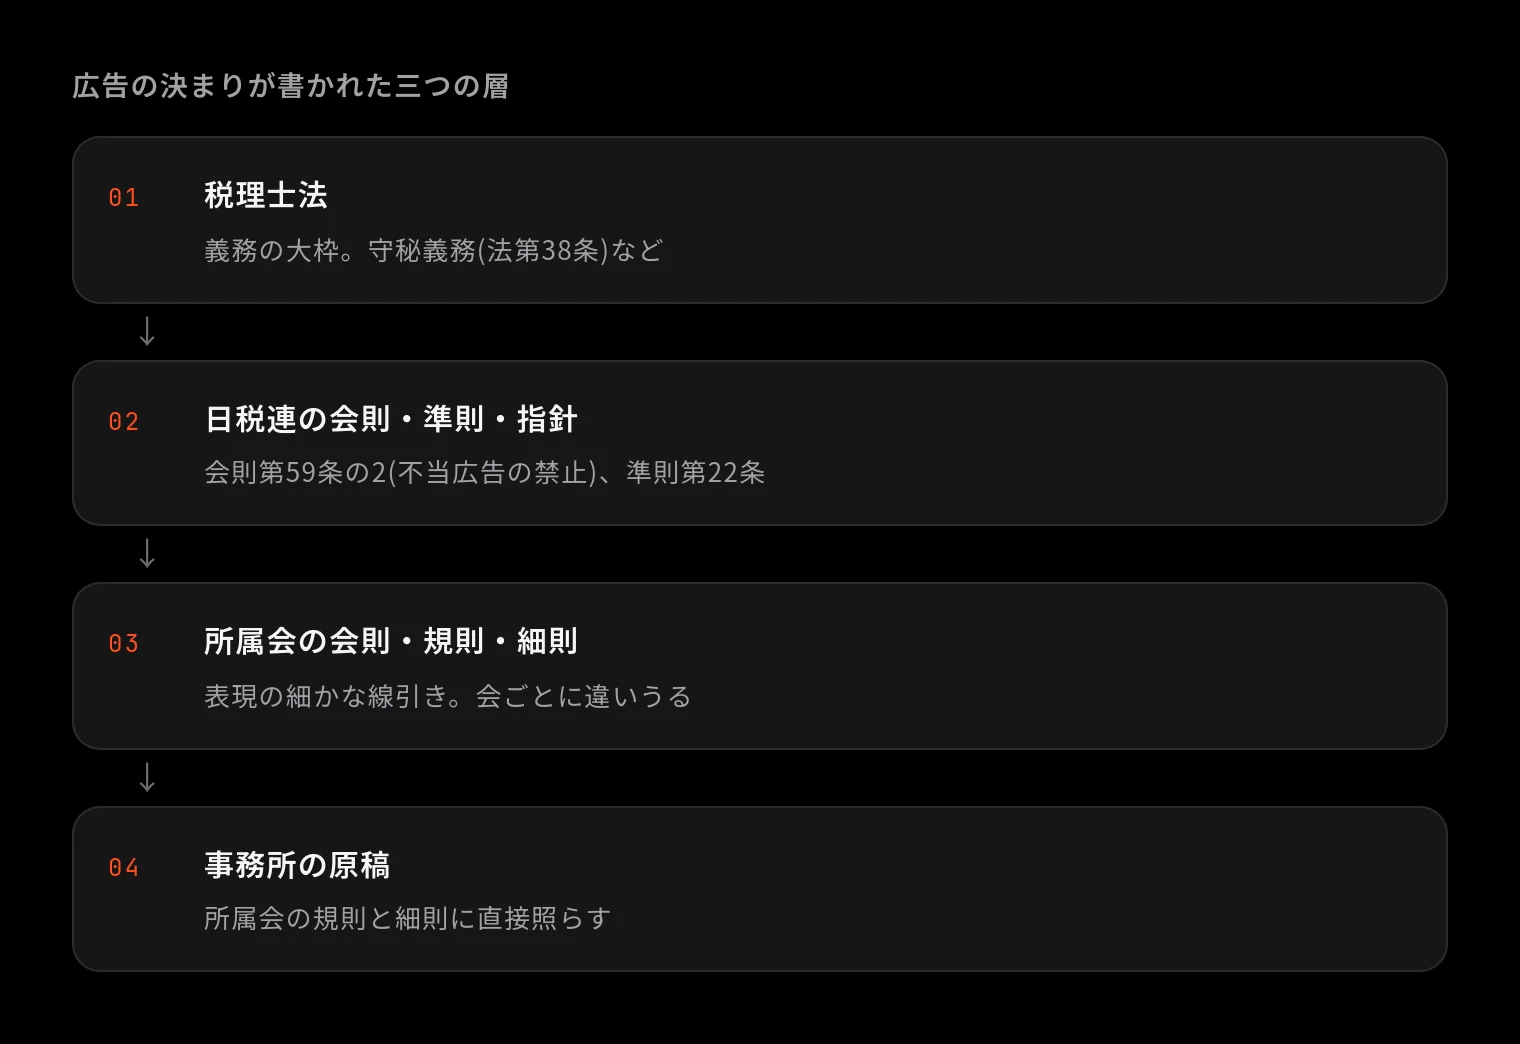
三つの層は、上から順に大枠を決め、下へいくほど細かくなります。原稿の一文を照らすのは一番下の層ですが、上の層を知っておくと、所属会の規則がなぜその形なのかを読み取りやすくなります。各層で読めることと代表する条文を並べると、次のようになります。
広告の決まりが書かれた三つの層
一番上の税理士法は、税理士が守る義務の大枠を定める法律です。国税庁は、その義務の一つに秘密を守る義務(法第38条)を挙げており、顧問先の声を載せるときに関わります。ただし、広告の表現を直接扱う条文がどこにあるかは、所属会で確かめておくとよいでしょう。
真ん中の日税連の層には、全国共通の考え方が書かれています。日税連のサイトに掲載されている会則では、第59条の2が会員に「不当勧誘、不当広告、報酬額の不明示等その他相手方等の利益を害するおそれがある行為をしてはならない」と定めています。また、日税連が示す綱紀規則のひな形(準則)第22条は、「会員は、自己の業務について、本会の定めに反する場合を除き、広告することができる。」としています。
この「本会の定め」は、各税理士会の定めを指していると読めます。何が「定めに反する」のかは、所属会の規則と細則を開かないと分かりません。日税連の広告に関する運用指針も全国共通の考え方を知る手がかりになりますが、題名と版の日付を所属会の事務局か日税連の会員向けページで確かめ、最新版を手に入れてから読むのが確かです。
所属会の規則と細則を手元に置く
所属会の細則は、一般の公開ページではなく会員向けの場所に置かれていることがあります。たとえば関東信越税理士会は、細則の変更を知らせるお知らせで次のように案内しています。
会員専用サイト内の「会則等」からご確認ください。
まず所属会の会員向けページで、会則・綱紀規則・広告に関わる細則を探してみてください。手に入ったら印刷か保存をして、広告に関わる条文に印を付け、版の日付も控えておくことをおすすめします。細則は改められることがあり、どの版に照らした確認かを後から説明できるようにするためです。
会員向けページでどうしても見つからないときは、所属会の事務局に、たとえば次のように頼んでみるとよいでしょう。
- 広告に関わる規則と細則 —— 「業務の広告に関わる綱紀規則と細則の最新版は、どこで見られますか」
- 日税連の運用指針 —— 「日税連の広告に関する運用指針の最新版は、どこで手に入りますか」
- 表現の相談先 —— 「ホームページの原稿の表現について、相談できる部署や担当はありますか」
他事務所の書き方は物差しにならない
ほかの事務所のサイトに「相続専門」と書いてあれば、自分も書いてよいと思いたくなります。ただし、その事務所は所属会が違うかもしれず、書く前に会に確かめたのかどうかも、外からは分かりません。
他事務所の書き方は、正解の見本ではなく、確かめたかどうか分からない一例です。
所属会の規則と細則がそろうと、残る問いは、自分が載せたい一つひとつの表現を、その規則のどこに照らせばよいかです。
03表現ごとに確かめる点は違う
分野ページ、「専門」「強い」などの言い方、件数や実績、顧問先の声は、それぞれ確かめる点が違います。業務の事実と主張が混ざる、基準を示しにくい、数え方で大きさが変わる、守秘と同意が絡む、というように、問題になりうる理由が違うからです。
ただし、共通する問いは一つで、その言葉を事実で裏付けられるかです。次の一覧を手元に置いて、原稿の文が4つのどれに当たるかを仕分けてみてください。
表現ごとに確かめる点の一覧
| 表現(印を付ける言葉) | 確かめる点 | 照らす文書・所属会に聞くこと |
|---|---|---|
| 分野ページ | 扱う業務の事実と強さの主張を分けたか | 所属会の細則。主張の文の扱いを聞く |
| 「専門」「強い」「一番」 | 基準や裏付けを示せるか | 細則・運用指針。言い換えの方向を聞く |
| 件数・実績・満足 | 期間と1件の数え方を説明できるか | 細則・運用指針。数え方の注記の要否を聞く |
| 顧問先の声 | 業務で知った事情を含まず、同意があるか | 税理士法第38条と細則。同意の残し方を聞く |
※ 照らす文書は目安です。実際の該当箇所は、所属する税理士会の規則と細則で確かめてください。
一律に「この原稿は大丈夫か」と問うより、文を仕分けたほうが、照らす文書と聞く相手が絞れます。
事実の文と主張の文を分ける
分野ページには、事務所が実際に扱っている業務を書く文と、その分野での強さを主張する文が混ざりがちです。たとえば「相続税の申告を扱っています」は業務の事実で、「相続に強い」は強さの主張です。事実の文と主張の文を分けると、所属会の細則に照らすべき文はぐっと少なくなります。
主張の文の中でも「専門」「強い」「一番」は、何と比べて、どんな基準でそう言えるのかを示しにくい言葉です。この種の言い方を所属会の細則や運用指針がどう扱っているかを確かめ、裏付けを示せない言い方は使わないのが安全です。
当社で、Google AI Overviewに、相続や医療など特定分野に強い事務所だと認識してもらうにはどんな発信をすればよいかを聞いて検証してみたところ、答えには「AIや検索エンジンは、抽象的な「相続に強い」「医療に強い」という言葉だけでは認識しません。具体的な実績をテキストで明示することが重要です。」とありました。
前半は、形容詞より事実を書くという方向と重なります。一方で、後半の「実績を明示」にそのまま従うと、裏付けを確かめないまま件数や顧問先の声を載せることになりかねません。AIの勧めは、所属会の決まりに照らしてから原稿に取り入れるのがよいでしょう。
数字と顧問先の声は記録が先
件数や実績は、同じ仕事でも数え方で大きさが変わります。いつからいつまでの数字か、何を1件と数えたかを説明できないと、事実と違う印象を与えかねません。そのため、載せる数字ごとに、期間と1件の数え方と数えた日を書き残しておくとよいでしょう。数え方を後から説明できる数字だけを載せる、と決めておけば迷いが減ります。
顧問先の声には、広告の決まりより先に確かめることがあります。税理士には、税理士法上の義務として秘密を守る義務(法第38条)があるからです。声の中に業務で知った事情が含まれていないか、顧問先が掲載の範囲と表現に同意しているかを先に確かめ、そのうえで所属会の細則に照らす順にすると、確かめ直しが少なくて済みます。
件数と顧問先の声は、所属会に照らす前に、裏付けの記録をそろえておくことが先です。
ただし、確かめる点が表現ごとに分かっても、長い原稿の中からこうした文を見落としなく拾い出すのは簡単ではありません。そこで決めておきたいのが、どの文から手を付けるかという順番です。
04原稿は主張の言葉から順に確かめる
確かめる点の一覧が手元にそろっても、長い原稿を頭から読み直すと、問題になりうる文を見落としがちです。書いた本人には文の流れが自然に読めてしまうため、「強い」や「実績」といった主張の言葉が、説明の中に埋もれてしまいます。
原稿は、主張の言葉に先に印を付け、その文だけを順に確かめると見落としが減ります。進め方は、次の4つの手順です。
原稿を確かめる4つの手順
- 主張の言葉に印を付ける:強さ・実績・件数・比較・顧問先の言葉を含む文を、先に拾い出します。
- 一文ごとに裏付けを日付つきで残す:資料・数え方・同意の有無と、確かめた日を一文ごとに書きます。
- 所属会の条文に照らす:裏付けのある文を、規則と細則の広告に関わる条文と見比べます。
- 判断のつかない文を一覧にする:残った文だけを、税理士会に聞く候補として抜き出します。
手順の2〜4で書き残すことは、一枚の表にまとめておくと、税理士会に聞くときにも、次の原稿を書くときにも使えます。たとえば、事務所の表計算ソフトに次のような列を作っておくとよいでしょう。
原稿の確認を残す表の列(見本)
| 列 | 書くこと |
|---|---|
| 印を付けた文 | 原稿の文を言い換えずにそのまま |
| 載せる場所 | 分野ページ・顧問先の声のページなど |
| 裏付け | 資料・件数の数え方・同意の有無 |
| 確かめた日 | 裏付けを確かめた日付 |
| 当たりそうな条文 | 所属会の規則・細則の該当箇所 |
| 所属会の答え | 答えの要点・聞いた日・相手の部署 |
| 規則の版の日付 | 照らした規則と細則の版の日付 |
※ 列の名前は一例です。事務所で使っている表に合わせて変えてかまいません。
印を付けるのは主張の言葉
問題になりうる文は、原稿全体に均等に散らばっているわけではありません。確かめる点の一覧の1列目に並べた「専門」「強い」「一番」「実績」「件数」「満足」といった言葉と、顧問先の言葉を含む文に集まります。
事実の文と主張の文を分けておけば、印を付ける文はさらに限られます。長い原稿でも、印の付いた文だけを抜き出すと、確かめる量はぐっと小さくなります。
裏付けの欄が空いた文が候補
印を付けた文は、一文ずつ表の行に移し、裏付けと確かめた日を書き込んでみてください。主張と中身の食い違いは、段落の単位で読んでいると気付きにくく、文の単位で裏付けと並べて初めて見えてくるからです。
確かめた日を残すのは、件数のように時間がたつと変わる数字について、いつの時点で正しかったかを後から説明できるようにするためです。裏付けの欄が空いたままの文が、直すか、所属会に聞くかを決める文の候補になります。
照らしても迷う文だけを残す
裏付けのある文は、所属会の規則と細則のうち、印を付けた広告に関わる条文に照らしてみましょう。当たりそうな条文の欄が埋まり、判断もつく文は、そこで確かめ終わりです。照らしても判断のつかない文だけを残せば、税理士会に聞く範囲は数行に絞れます。
ただし、この手順を通しても、どの条文に当たるのか、言い換えれば済むのかが分からない文は、いくつか残るでしょう。その数行をどう扱うかが、原稿を仕上げる前の最後の問題です。
05税理士会には原稿の文を見せて聞く
判断のつかない文は、事務所の判断で削ってしまう前に、原稿の文そのものを見せて所属する税理士会に聞き、答えを記録の表に残すのがよいでしょう。削れば当面は迷わずに済みますが、線の位置が分からないままなので、次の原稿で同じ言い回しが出たときに、また同じところで迷うことになります。
一方で、「この書き方は大丈夫ですか」と一般的に聞くだけでは足りません。誤解させる表現かどうかは、文の言葉と、載せる場所と、裏付けの組み合わせで変わります。そのため、この3つを見せないと、答える側も判断できません。
原稿の文は言い換えずに見せる
聞く前には、記録の表のうち、印を付けた文・載せる場所・裏付け・当たりそうな条文の4つの欄を埋めておくとよいでしょう。表の行をそのまま見せれば、何について聞きたいのかが相手に伝わります。
言い換えた文で聞くと、返ってくる答えも、言い換えた文についてのものになります。原稿の文は、手を加えずに見せるのが確かです。
聞くことは一覧の右の列から
相談の受け方は会によって違いうるため、まず所属会の事務局に、広告の表現について聞ける相手を尋ねてみてください。そのうえで何を聞くかは、表現ごとに確かめる点の一覧の右の列が手がかりになります。たとえば、この文は規則のどの箇所に当たるか、言い換えるならどの方向に直せばよいか、件数を載せるなら期間や数え方の注記は要るか、顧問先の声の同意はどの形で残すとよいか、といった点です。
判断するのは所属会で、事務所は判断に必要な材料をそろえる側です。この分け方を守ると、返ってきた答えを、そのまま原稿の直しに使えます。
答えは版の日付と同じ行に残す
所属会の答えは、聞いた日と相手の部署とともに、記録の表の同じ行に書き足しておくとよいでしょう。答えを残しておかないと、原稿を直すたびに同じ問いをくり返すことになります。
ただし、細則は改められることがあります。そのため、答えを受けたときの規則の版の日付も控えておき、版が変わったときは、その行を確かめ直すことをおすすめします。
線の位置が分かると、残る問いは、その内側でどう書けば、得意分野に詳しい事務所だと伝わるかです。
06詳しさは考えと進め方で伝える
「強い」「専門」と言い切れない場面でも、得意分野に詳しいことを伝える方法はあります。事務所がその分野の相談で、最初に何を確かめ、どう進め、何に気をつけているかを書くことです。
考えや進め方は、その事務所が実際にしていることなので、事実として書けます。強さの主張や他事務所との比較を含まないぶん、誇大や比較にもなりにくい書き方です。ただし、進め方の文にも大げさな言い方は入りえます。置き換えた文も、所属会の細則に照らしてから載せてください。
AIの勧めは悩みに答える形で
当社で、Google AI Overview(Google検索の結果の上に出るAIの要約)へ「相続や医療など特定分野に強い税理士事務所だと、ネット検索やChatGPTで認識してもらうには、どんな記事や情報発信をすればいいですか?」と聞いて検証してみました。答えのうち、下の図の①〜③を見てください。
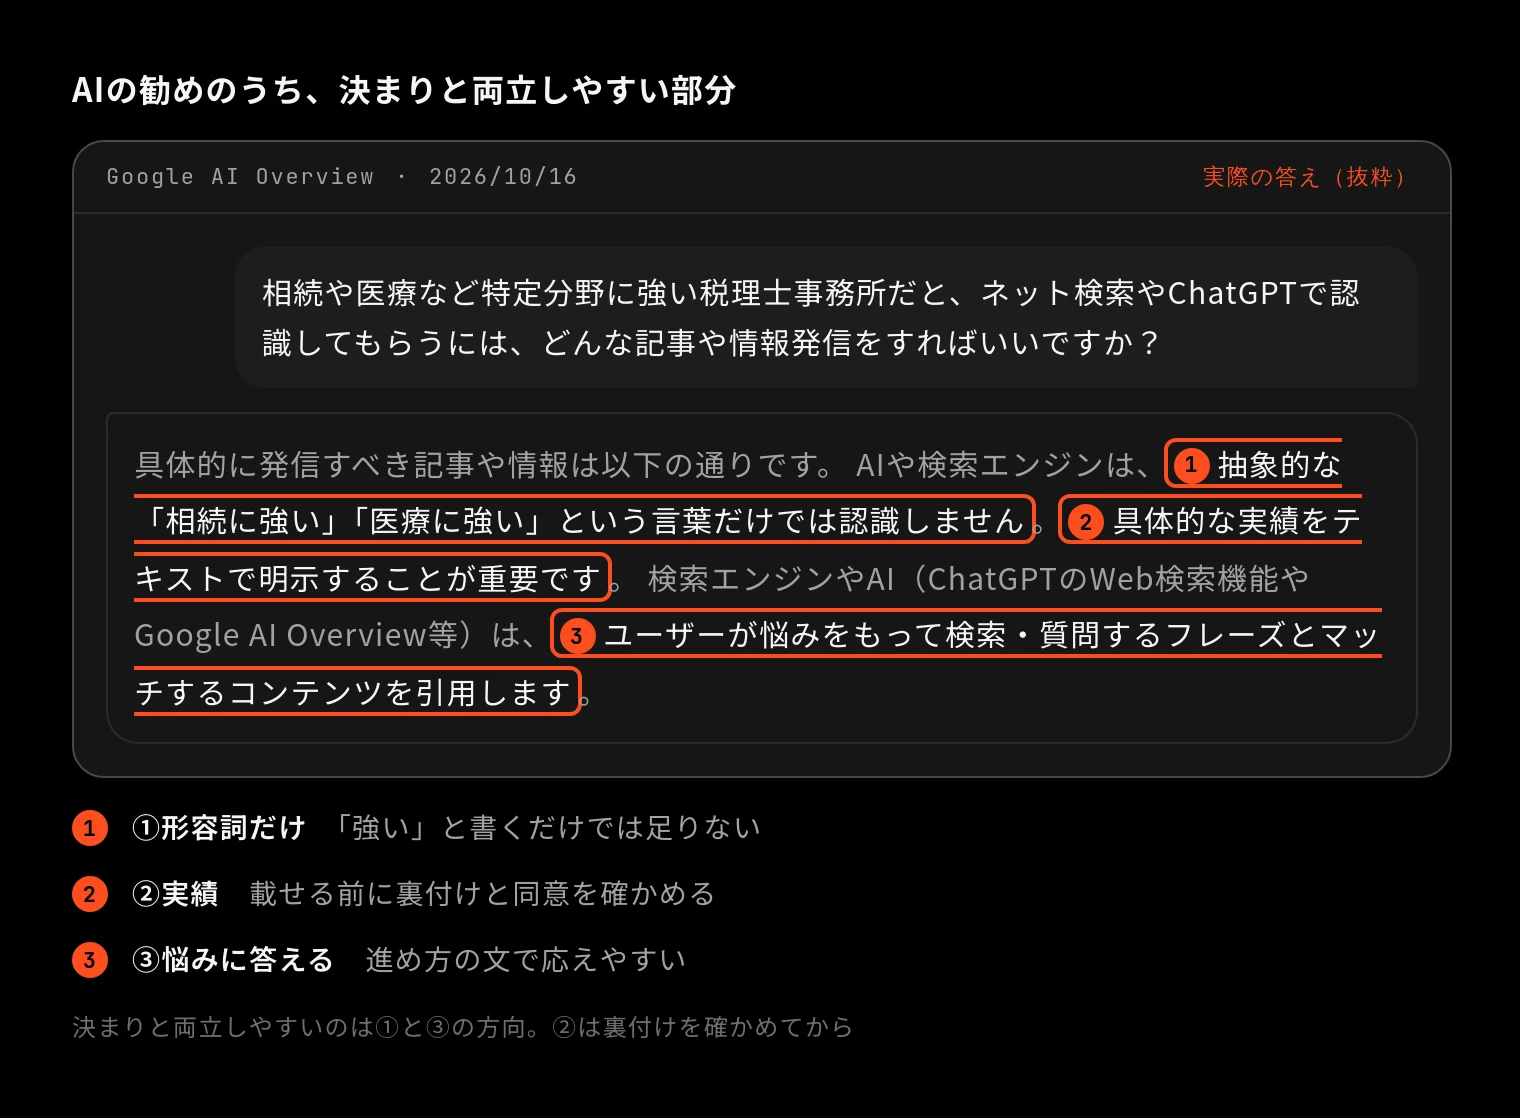
決まりと両立しやすいのは①と③の方向。②は裏付けを確かめてから
②の「具体的な実績をテキストで明示」には、裏付けを確かめてから従う必要がありました。一方で、①と③の方向、つまり相談者の悩みに答える文を書くという方向なら、件数や顧問先の声に頼らず、事務所の考えと進め方で応えられます。AIが見ているのは、ホームページがあるかどうかではなく、そこに何が書かれているかだと考えています。
相談者の悩みに事務所の進め方で答える文は、広告の決まりの確認とも、AIの勧めとも両立しやすい書き方です。
「強い」を進め方の文に置き換える
置き換えの型は、「〔分野〕のご相談では、最初に〔確かめること〕を伺い、〔進める順番〕で進めています」です。形容詞の代わりに、事務所が実際にしていることを入れます。
たとえば「相続に強い事務所です」は、「相続のご相談では、最初に相続人と財産の全体を一緒に書き出し、申告の期限から逆算した段取りをお伝えしています」のように置き換えられます。「医療機関に詳しい事務所です」は、「開業を控えた先生のご相談では、最初に開業までのお金の流れと、開業後の記帳の分担を伺っています」のように書けます。「クラウド会計に強い」は、「クラウド会計を使う顧問先とは、最初にどこまでを事務所が確かめ、どこからを顧問先で入力するかを決めています」のように言い換えられます。
※ どれも一般的なたとえです。実際には、事務所が日々の相談でしていることに差し替えてください。
その事務所にしか書けないことは、一般論の中ではなく、先生が日々の相談で実際にしていることの中にあります。形容詞を一つ削った場所に、日々の相談で実際にしていることを一文書くところから始めるとよいでしょう。
載せる場所が変われば確かめ直す
整えた分野ページの文は、紹介サイトに登録するときの紹介文や、Googleマップの事務所の説明の元にもなります。ただし、誤解させるかどうかは文の言葉と載せる場所の組み合わせで変わるため、同じ文でも、載せる場所が変われば所属会の決まりに照らし直すのがよいでしょう。
そのため、ホームページのほかに紹介サイトや広告などのどの方法を使うかを決めたら、記録の表の「載せる場所」の欄を一行ずつ足していくと、確かめ直す文を見落としにくくなります。
07まとめ
まずは手元の分野ページの原稿で、「専門」「強い」「実績」などの主張の言葉に印を付けるところから始めてみてください。