税制改正で古くなった記事を載せたままの税理士へ
ブログ再開の前に「直す・注記・そのまま」を見分ける
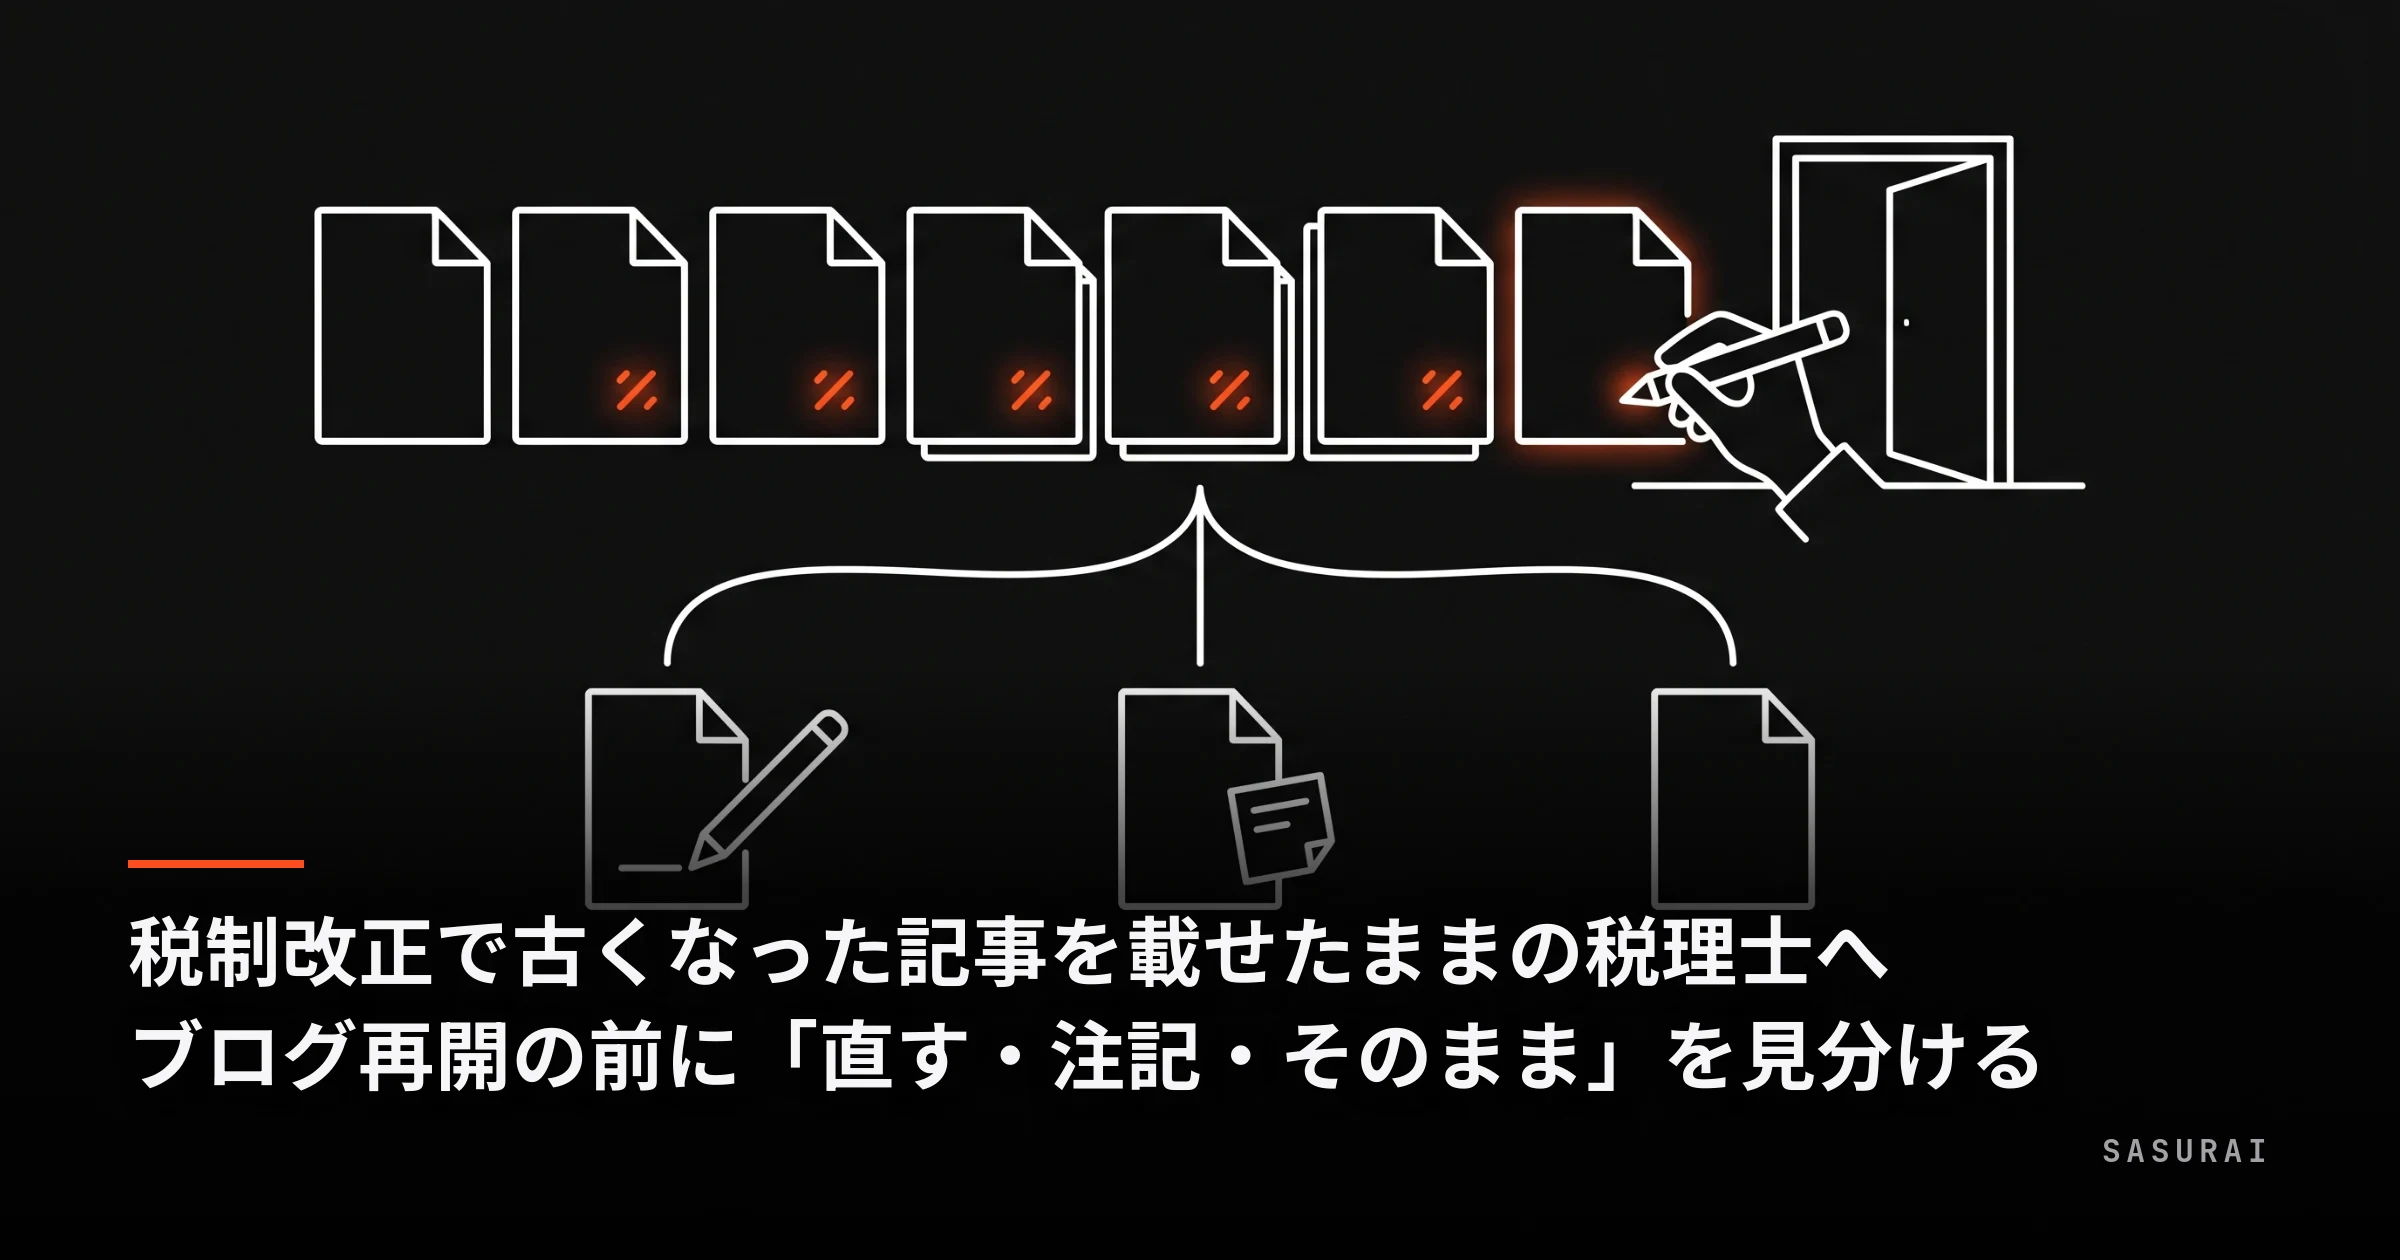
確定申告や決算の時期を越えて、久しぶりに事務所のホームページを開いてみると、ブログの最後の記事の日付が数か月前のまま止まっている。自分や職員で記事を書いてきた事務所ほど、こうした場面に心当たりがあるかもしれません。再開しなければと思いつつ、何から手を付ければよいか決めきれないまま、日が過ぎていきます。
事務所ブログの見直しとは、すでに載っている記事の税率・控除額・期限・制度が今も正しいかを確かめ、本文を直すか、日付と注記を足すか、そのままにするかを決める作業です。この記事を読むと、止まったブログで本当に気にすべきことは何か、そして再開の前にどの記事をどの順で確かめればよいかが分かります。
更新が止まっていることより、古い税率・期限・制度のまま載り続ける記事のほうが、相談者からの信用を損ないかねません。更新の空白は再開すれば埋まりますが、古い数字の記事は、再開しても残り続けるためです。そのため、再開の最初の一手は新しい記事を書くことより、手元の記事を洗い出し、「直す」「日付と注記を足す」「そのままでよい」の3つに分けることだと考えています。
01止まった更新より古い数字が信用を削る
止まったブログの問題は、更新の空白と、古いまま載っている記事の2つに分けて考えると見えやすくなります。空白は、更新を再開すれば埋まります。一方で、古い税率や期限の記事は、相談者には古いと見分けられず、そのまま判断の材料に使われてしまいます。
止まっているブログで先に手を付けるべきは、更新の空白ではなく、古いまま載っている記事です。
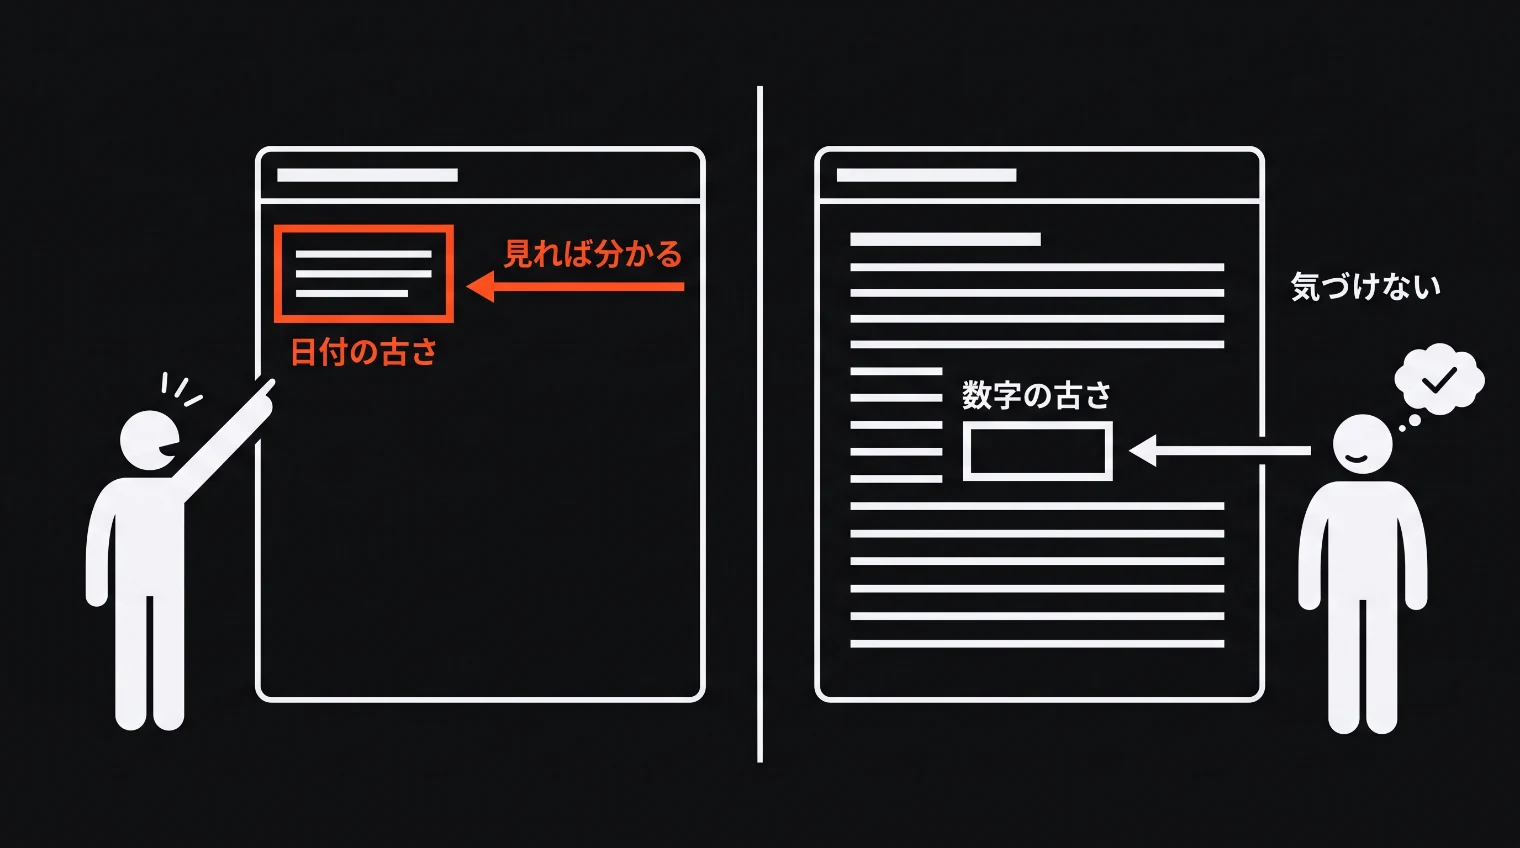
日付の古さは相談者が自分で気づけるが、本文の古い数字は正しい情報として読まれてしまう
空白は再開すれば埋まる
ただし、更新の空白がまったく気にされないわけではありません。プロフューチャーが紹介している、中小企業の経営者に更新していないホームページを見たときの受け止め方を聞いた調査があります(原典は株式会社プラストの発表)。2020年9月に、従業員50人未満の中小企業の経営者1,127人を対象に行われたものです。
最も多い回答は「営業しているか不安になる」が49.8%。
同じ調査では、「載っている情報が正しいのか不安になる」という回答も35.3%ありました。数字の大きさだけを見れば、見る人がまず気にするのは情報の古さより、営業しているかどうかのほうです。なお、これはブログではなくホームページについての調査です。
一方で、2つの不安は消え方が違います。営業しているかへの不安は、新しい記事が載れば消えます。情報の正しさへの不安は、更新を再開しても、古い記事が残っているかぎり消えません。
古い数字は正しい情報として読まれる
日付の古さと数字の古さは、相談者から見て大きく違います。記事の日付は、ページを開けば誰でも見えます。ところが、記事の中の控除額や期限が今も正しいかどうかは、相談者には見分けにくいものです。そのため、古い数字の記事は「古い記事」としてではなく、「税理士が書いた正しい情報」として読まれてしまいます。
税理士の記事は、相談者が自分の判断の材料に使うものです。古い数字を信じて手続きを考えた相談者が、あとで違いに気づけば、その違いは記事を載せていた事務所への不信にはね返りかねません。ホームページを紹介以外の相談の窓口として育てていくなら、なおさら見過ごせない点です。古い数字の怖さは、相談者に気づかれないまま判断の材料になることにあります。
ところが、ブログの続け方を調べても、この点はあまり出てきません。当社で、Google AI Overview(Google検索の結果の上に出るAIの要約)に「本業が忙しい税理士事務所でも、ブログやコラムの更新を途切れさせずに続けるには、どんな体制や仕組みにすればいいですか?」と聞いて検証してみました。答えのうち、下の図の①〜③の部分を見てください。
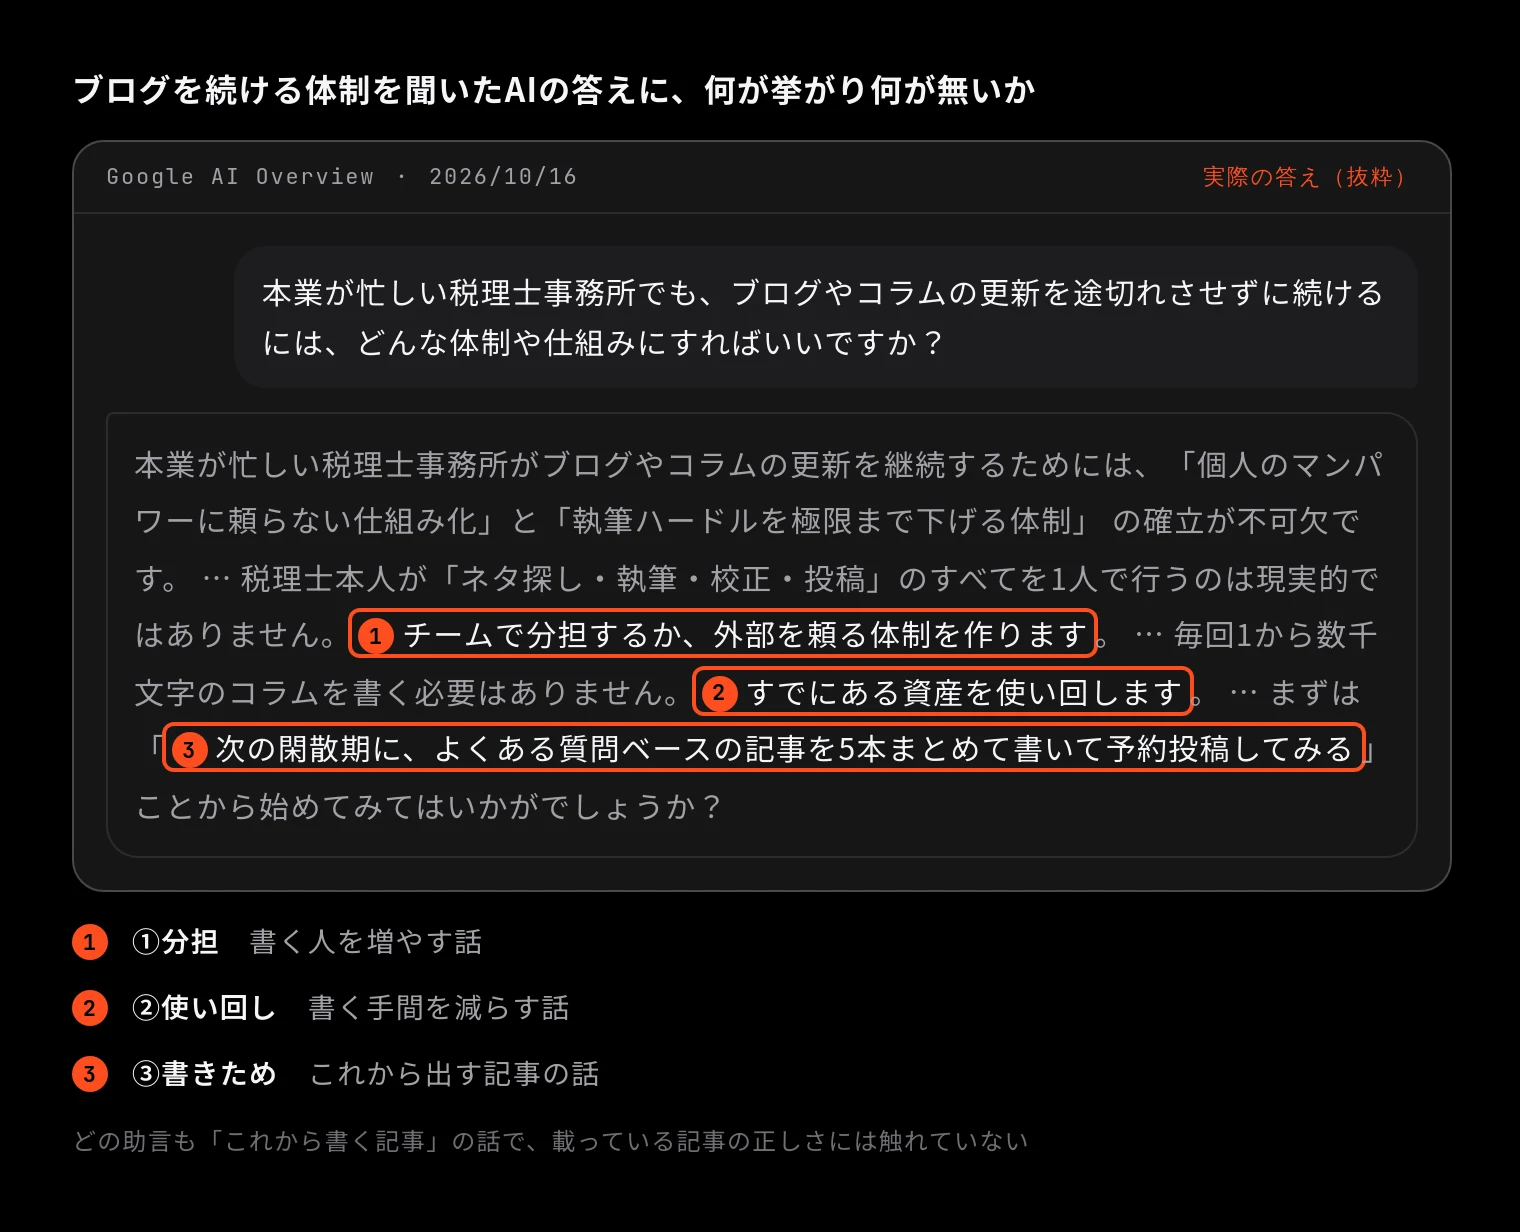
どの助言も「これから書く記事」の話で、載っている記事の正しさには触れていない
①は書く人を増やす話、②は書く手間を減らす話、③は書きためて予約投稿する話で、どれも「これから書く記事」を途切れさせないための助言です。すでに載っている記事が今も正しいかを確かめる話は、答えのどこにもありません。そのため、この助言どおりに更新を再開しても、古い記事は手つかずのまま残ります。
そうすると、次に気になるのは、事務所の記事のうちどれが古くなっているのか、という点です。手がかりは、記事に何が書かれているかにあります。
02古くなりやすいのは数字と期限の記事
事務所の記事のうち古くなりやすいのは、税率・控除額・期限を書いた記事と、制度の有無や手続きの流れを書いた記事です。一方で、事務所の考え方や方針を書いた記事は、税制が変わっても古びにくいものです。
記事は種類によって古くなる速さが違うため、全部の記事を同じ重さで疑う必要はありません。
税率・控除額・期限を書いた記事
「その年の」控除額や税率、「○月○日まで」の期限を書いた記事は、書いた時点の事実を記したものです。税制は年度ごとに改正されるため、こうした記事は改正のたびに誤りになりえます。財務省の「税制改正の概要」のページも、改正の内容を「各年度別の税制改正の内容」として、年度ごとに分けて公開しています。
直近の令和8年度の改正でも、財務省「令和8年度税制改正の大綱の概要」(2025年12月26日 閣議決定)に「物価上昇に連動して基礎控除等を引き上げる仕組みを創設する」とあり、制度の適用期限の延長も含まれています。改正の中身がどうであれ、記事に書いた控除額や期限は、次の改正で変わりうるものと見ておくのが安全です。
制度の有無や手続きの流れの記事
特例の適用期限や、届出の様式・手続きの方法を書いた記事も、古くなりやすい記事です。こうした記事は数字が少なくても、制度そのものが延長・廃止されたり、手続きの方法が変わったりすると、前提ごと変わります。数字を探すだけでは見落としやすいのが、この種類の記事です。
記事の種類ごとに、古くなる理由と見直しの目安を並べると、次の表のようになります。
記事の種類ごとの古くなりやすさ
| 記事の種類 | 古くなる理由 | 見直しの目安 |
|---|---|---|
| 税率・控除額 | 年度の改正で数字が変わる | 改正のたびに数字を確かめる |
| 期限・期日 | 期限の延長や日付の変更がある | 改正のたびと、その期限の前 |
| 制度・手続き | 制度の延長・廃止や様式の変更 | 改正のたびに前提ごと確かめる |
| 事務所の考え方 | 税制が変わっても意味を保つ | 文中の数字の箇所だけ確かめる |
※見直しの目安は一般的な例で、事務所の記事の書き方によって変わります。
表の上の3つは、改正のたびに確かめる記事です。一番下の事務所の考え方の記事だけは、性質が違います。
事務所の考えを書いた記事は古びにくい
「相続の相談で事務所が最初に確かめること」のような、考え方や判断の順番を書いた記事は、数字が変わっても事務所の言葉として意味を保ちます。控除額が変わっても、事務所が相談者に何を聞き、何を大事にして判断するかは、すぐには変わらないためです。
一般論をいくら増やしても相談者が事務所を選ぶ理由にはならず、事務所の見解がある記事こそ積み上げる価値がある、と考えています。**古びにくさは、見解のある記事が持つもう一つの強みです。**ただし、考え方の記事でも、例として金額や期限を書いていれば、その箇所だけは見直しの対象になります。
こうして見直す種類は絞れても、残るのは、そうした記事を限られた時間でどう見つけるかです。
03全部読まずに古い記事を洗い出す
繁忙期明けに、全部の記事を開いて読み直す時間はありません。そこで、記事の一覧で見る順を絞り、本文の中の年度・金額・期限をページ内検索で探すと、全部を読まなくても見直しの候補を挙げられます。古くなる箇所は「令和○年」「○%」「○万円」「○月○日まで」のような決まった形の言葉で書かれやすく、目印にしやすいためです。
この作業は、分けて進められます。記事の一覧づくりとページ内検索は、職員に任せられる作業です。見つかった数字が今も正しいか、記事をどう分けるかの判断だけを所長が行えば、本業の時間を大きく削らずに進められます。
洗い出しは「読む」作業ではなく「探す」作業にすると、繁忙期明けの限られた時間でも進められます。
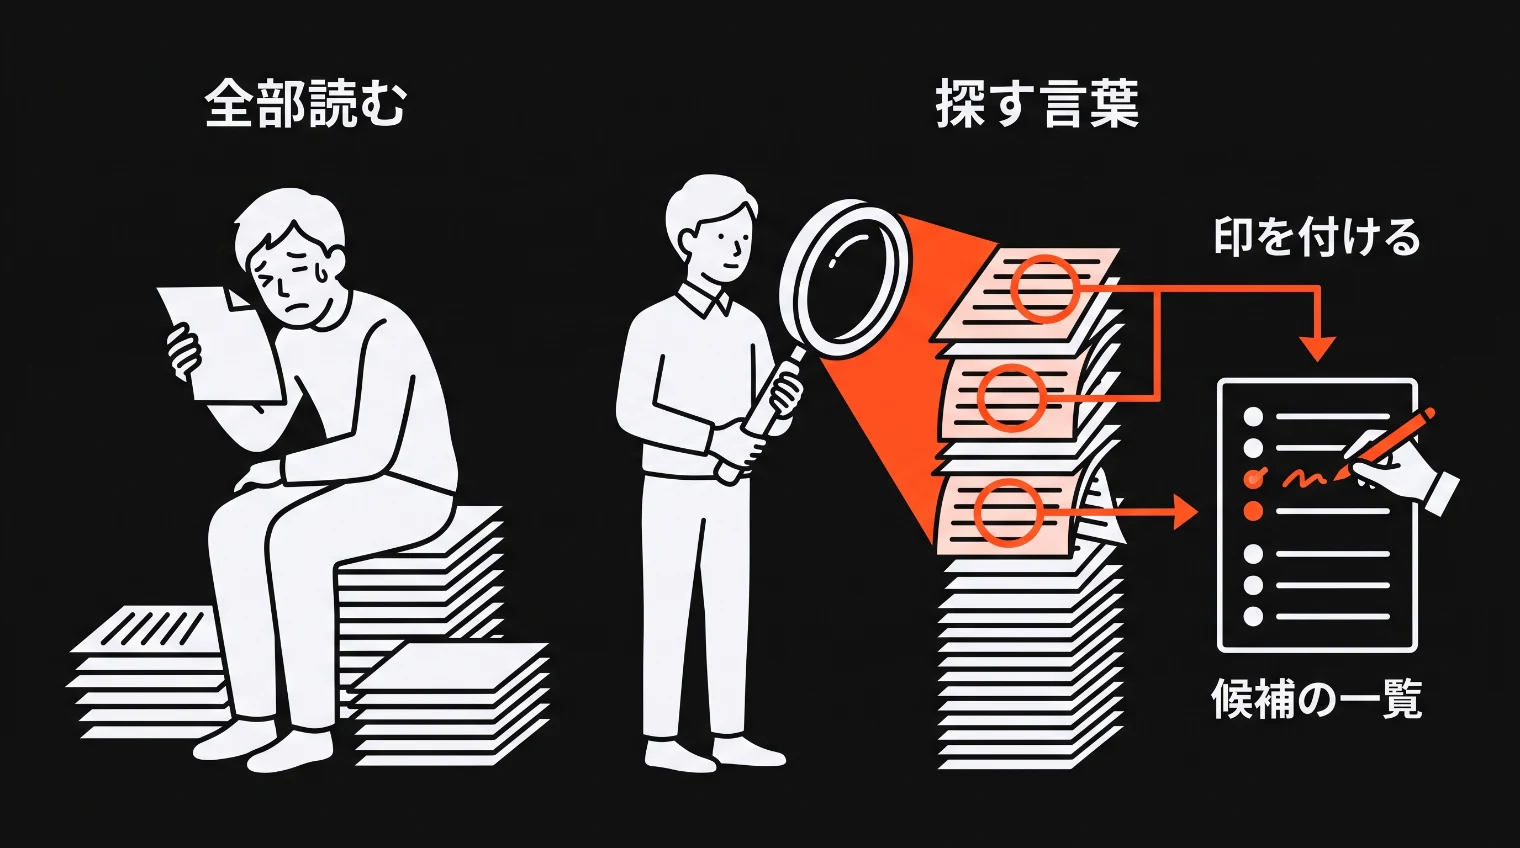
古い記事の洗い出しは、全部を読み直すのではなく、決まった言葉を探して印を付けると早い
改正後に見直していない記事に印を付ける
まず、ホームページの管理画面から記事の題名・公開日・最終更新日を書き出し、表計算ソフトにまとめてみましょう。題名と日付を並べるだけなので、本文を読む必要はありません。
ただし、公開日だけで絞ろうとしても、うまく数は減りません。令和8年度の改正法は2026年3月31日に成立しており(財務省 広報誌「ファイナンス」令和8年4月号)、数か月前に止まったブログなら、ほとんどの記事がそれより前に書かれているためです。
そこで、一覧に「最後に内容を確かめた日」の欄を足し、その日より後に改正があった記事に印を付けてみてください。確かめた記録が無い記事は、公開日を確かめた日とみなします。そのうえで、印の付いた記事のうち1年以上前に公開したものから先に見ると、古くなっている見込みの高い記事から手を付けられます。絞り込みの目印は公開日そのものではなく、「確かめた日より後に改正があったか」です。
本文の年度・金額・期限を探す
印を付けた記事だけを開き、ブラウザのページ内検索で決まった形の言葉を探してみてください。探す言葉は、たとえば次のとおりです。
ページ内検索で探す言葉の例
- ☐ 「令和」「年度」:年度を書いた箇所。その年の制度にもとづく説明が近くにあることが多い。
- ☐ 「%」:税率や割合を書いた箇所。
- ☐ 「万円」「円」:控除額や上限額を書いた箇所。
- ☐ 「まで」「期限」:申告・届出の期限や、特例の適用期限を書いた箇所。
- ☐ 「特例」「届出」:制度の有無や手続きを書いた箇所。数字が無くても前提が変わりうる。
見つかった言葉と、その箇所の一文を、一覧の横に書き添えておくとよいでしょう。この段階では、正しいかどうかを判断しなくてかまいません。どの記事のどこに数字・期限・制度が書いてあるかが並べば、それが3つに分ける対象になります。
書き添えがそろったら、所長が今の制度と照らし合わせます。照合先には、財務省の「税制改正の概要」のように、年度ごとの改正をまとめた国のページを使うとよいでしょう。
今後は数字に出典と日付を控える
税制は次の年度も改正されるため、洗い出しは一度で終わりではありません。これから書く記事では、使った数字を出典と確かめた日付つきで控えておくとよいでしょう。たとえば「数字・出典の題名・確かめた日」を一覧に残しておけば、次の改正のときに、どの記事のどの数字を確かめればよいかが一覧からすぐ分かります。
あわせて、公開する前に、記事の主張と文中の数字や事実が食い違っていないかを確かめる手順を一つ挟んでおくと、あとの見直しの手間も小さくなります。数字に出典と日付を添えておくことが、次の見直しを一番軽くします。
こうして一覧に印と書き添えがそろうと、残るのは、それぞれの記事を直すのか、注記で済ませるのか、そのままでよいのかを決める基準です。
04直す・注記を足す・そのままの分け方
印を付けた記事を3つに分ける基準は、「今この記事を読んだ相談者が、誤った判断をするかどうか」の一つに絞るのがよいでしょう。今の制度のもとで誤りになった記事は、本文を直します。書いた時点では正しく、前提だけが変わった記事には、日付と注記を足します。数字や期限を含まない考え方の記事は、そのままで構いません。
基準を一つにするのは、全部の記事を書き直す時間が無いためです。誤りのまま読まれる記事は相談者の判断を誤らせるので、直すしかありません。一方で、当時の制度を説明した記事は、いつの話かさえはっきりすれば、過去の制度の記録として読めます。一覧の記事を、次の図の①から順に当てはめてみてください。
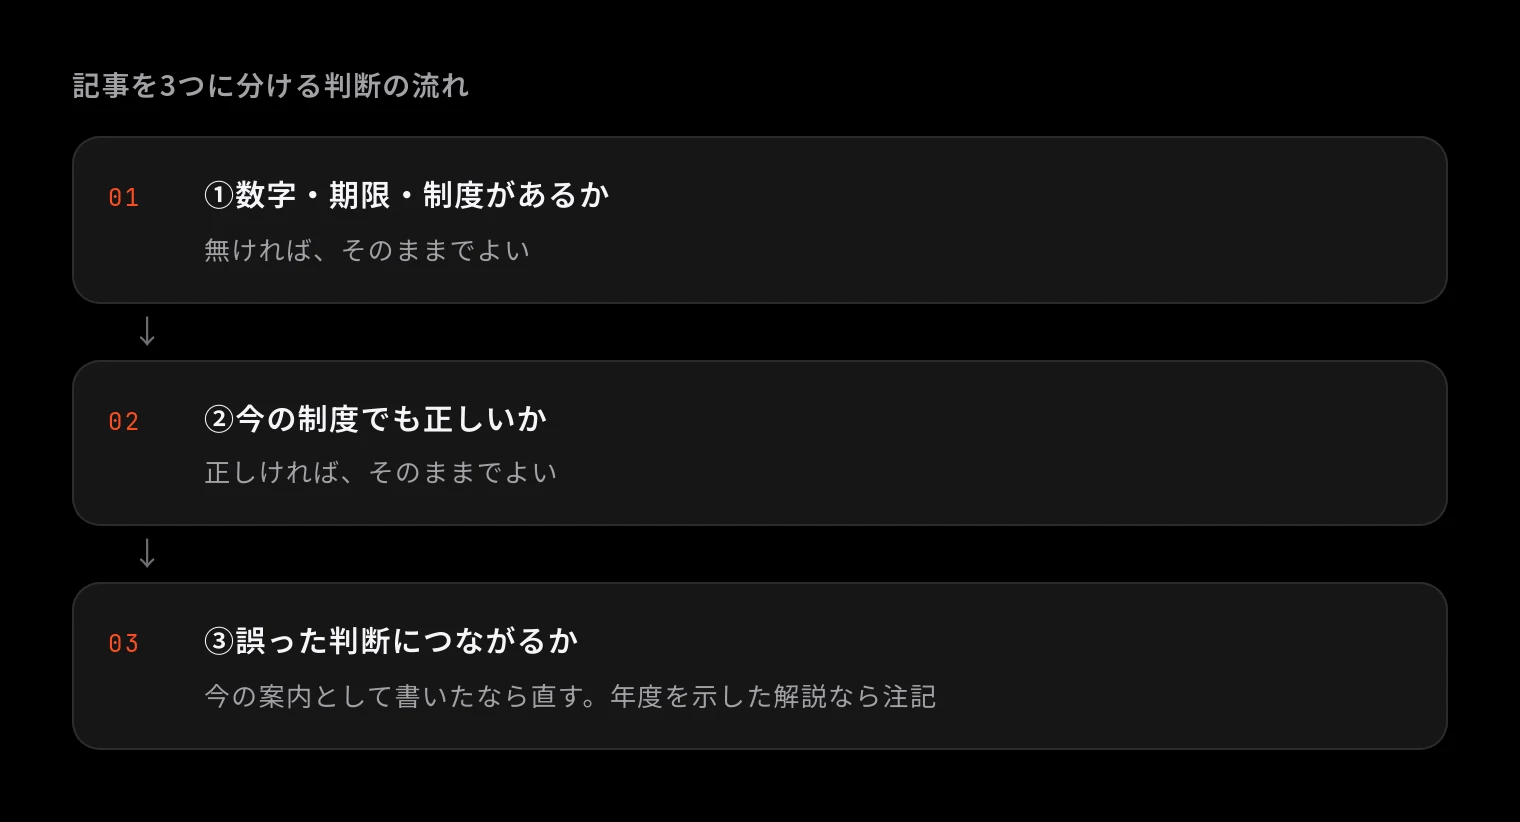
記事を3つに分ける判断の流れ
①で一覧に数字・期限・制度の書き添えが無かった記事と、②で今の制度でも正しいと確かめられた記事は、手を入れる必要がありません。迷いやすいのは③です。
③は、記事が「いつの話として書かれているか」で分けると迷いません。題名や冒頭で年度を示した記事、たとえば「令和○年分の確定申告で」と書いた記事は、過去の記録として読めるので、日付と注記を足す側に入ります。一方で、年度を書かずに「基礎控除は○万円です」と今の案内として書いた記事は、相談者が今の制度だと受け取るので、本文を直す側に入ります。
今の案内として書いた記事は本文を直す
今の税率や期限で読むと、相談者が申告の時期や手続きを誤りかねない記事は、本文を今の内容に直してみてください。そのうえで、直した日と直した箇所を記事の冒頭に書き添えておくと、相談者にも、いつ確かめた内容かが伝わります。ページの日付の扱いについて、Google 検索セントラルのブログは次のように説明しています。
ページを大幅に更新した場合は、表示する日付も更新します
同じ説明の中で、Googleは、最初の公開日と更新日の両方を読む人に見える形で出してよいとも述べています。本文を直したら、ホームページの管理画面で更新日も新しくしておくとよいでしょう。直したことを隠さず日付で示しておけば、相談者は、その記事がいつの制度で書かれたかを読み違えずに済みます。
年度を示した記事は日付と注記を足す
たとえば、ある年の控除額の決まり方を解説した記事は、書いた当時は正しい内容です。こうした記事は本文を書き直さず、冒頭に注記を足せば読み違えを防げます。ただし、記事に表示される日付だけでは足りません。Google 検索セントラル「Google 検索で署名日に影響を与える」によれば、ページに出す日付はページの公開日か更新日のことで、記事が説明している制度の年度までは伝えません。
この点は、記事に日付が表示されないブログや、最終更新日しか出ないブログでは、なおさら大事になります。日付が無ければ相談者は時点を知る手がかりを持てませんし、注記を足しただけで最終更新日が新しくなると、記事全体を今確かめた内容のように見せかねません。そのため、**どの年度の制度の話かは、日付の表示に頼らず、注記として本文に書いておく必要があります。**注記に入れるのは、たとえば次の3つです。
- いつの制度にもとづくか —— 「令和○年度の制度にもとづいて書いた記事です」のように、年度で書く
- 何が変わったか —— どの年度の改正で、控除額・期限・手続きのどれが変わったかを一文で書く
- 最新の内容をどこで確かめられるか —— 国税庁や財務省のページ、または事務所の新しい記事を示す
たとえば「この記事は令和○年度の制度にもとづいて書いたものです。令和8年度の改正で、基礎控除などが見直されています。最新の内容は財務省のページでご確認いただくか、事務所までお問い合わせください。」のような3文で足ります。どちらに入れるか迷った記事も、まずは注記を足しておくとよいでしょう。注記なら短い時間で足せて、あとから本文を直すこともできます。
消す・非公開は最後の手段にする
記事を消したり非公開にしたりすると、古い数字と一緒に、その記事に書いた事務所の考えまで相談者から見えなくなります。そのため、消すのは、数字や手続きの説明だけで事務所の考えが含まれていない記事に限るのがよいでしょう。記事を消すときの扱いについて、Search Console ヘルプは次のように説明しています。
ページが削除されており、代わりのページや同じようなページがない場合は、404 を返すようにしてください。
ここでいう404とは、「ページが見つからない」という応答のことで、記事を削除したときにこの応答になるかは、使っているブログの仕組みによって変わります。Googleのヘルプによれば、404がサイトの検索での扱いに影響することはありません。そのため、消すと決めた記事は、削除か非公開にしたうえで、そのアドレスを開いて「見つかりません」と出るかを確かめておくとよいでしょう。ただし、古い記事の内容を新しい記事にまとめ直すときは、古い記事のアドレスから新しい記事へ転送を設定しておくとよいでしょう。
こうして3つに分けると、「本文を直す」に入った記事が並びます。残るのは、限られた時間の中で、そのうちどれから手を付けるかです。
05直す順番と再開前にやること
「本文を直す」に入った記事の順番は、誤りの大きさだけでなく、どれだけ読まれていて相談に近いかで決めるのがよいでしょう。古い記事が信用を損なうのは、相談者の目に触れたときです。そのため、ほとんど開かれない記事の誤りより、相談のきっかけになっている記事の誤りを先に止めるほうが、事務所への影響を早く小さくできます。
相談に近く読まれている記事から直す
まず、アクセス解析(ホームページの閲覧数を見る仕組み)で閲覧の多い記事を調べ、洗い出しの一覧に閲覧数を書き添えてみてください。この書き添えも、一覧づくりと同じく職員に任せられます。そのうえで、「本文を直す」に入り、かつ閲覧の多い記事から手を付けてみましょう。
ただし、閲覧数だけで決める必要はありません。相続や法人の顧問のように相談の中身に直結する記事は、閲覧数が少なめでも先に回すのがよいでしょう。「本文を直す」に入り、相談に近く、よく読まれている記事が、再開前に直す最初の1本です。
期限のある記事は時期の前に直す
申告や届出の期限がある制度の記事は、その期限が近づく時期に読まれやすいと考えられます。そのため、たとえば確定申告にかかわる記事は、申告の時期が来る前に直しておくと、相談者が読むときに間に合います。閲覧数の多さで並べた順番に、期限の近さを重ねて、前後を入れ替えてみるとよいでしょう。
再開前の線引きと、その後の予定
再開前に全部の記事を直し終える必要はありません。再開前にやるのは、一覧づくり、3つへの仕分け、そして「本文を直す」に入った記事のうち、相談に近くよく読まれている上位の数本の手当てまでで十分です。残りの記事には、ひとまず注記を足しておけば、相談者が今の案内として読み違えることを防げます。
そのあとは、見直しを一度きりの片付けにせず、新しい記事と同じ予定に入れて、毎月少しずつ進める形がよいでしょう。税制は次の年度も改正されるため、一覧に残した「最後に内容を確かめた日」を、改正のたびに更新していくことになります。中身の薄い記事を急いで増やしても、相談者が事務所を選ぶ理由にはなりません。古い記事を整えてから新しい記事を出すほうが、再開した事務所の言葉を、相談者に安心して読んでもらえます。
06まとめ
ここでの見直しは、AI検索への対策の順番を決めるためのものではなく、税理士として載せている内容の正確さを保ち、相談者からの信用を守るためのものです。一覧を作って年度・金額・期限の言葉を探し、3つに分け、相談に近く読まれている記事から直せば、全部を書き直さなくても、安心して更新を再開できます。
まずは事務所の記事の一覧を書き出し、最後に内容を確かめた日より後に改正があった記事に印を付けてみてください。見直しをAI検索への取り組み全体のどこに置くかは、見直しから始めるべきかを考える記事で確かめられます。