繁忙期にブログが止まったままの税理士へ
分担・頻度・書きためで止めない体制の作り方
確定申告の時期が明けて、久しぶりに事務所のブログを開くと、最後の更新日が数か月前のままになっている。書くことが大事なのは分かっていても、本業の時間を削ってまで再開する余裕が無い。自分や職員で記事を書いてきた事務所ほど、こうした場面に覚えがあるのではないでしょうか。
税理士事務所のブログ更新の体制とは、誰が書き、誰が中身を確かめ、どのくらいの頻度で出し、繁忙期の分をいつ用意するかを、気合いではなく事務所の決めごととして持つことです。この記事は、ホームページの記事を紹介以外の入口として続けたい事務所の先生に向けたものです。繁忙期に止めないための分担と頻度、書きため方、次の繁忙期までの予定の立て方を示します。
繁忙期に止まる原因は、書く時間の不足だけではなく、記事づくりの仕事を所長が一人で抱え、頻度を閑散期の勢いで決めていることにあります。 そのため、事務所が持つ仕事は「題材を決める」と「中身を確かめる」の2つに絞るのがよいでしょう。そのうえで頻度は繁忙期でも守れる本数で決め、閑散期との差は前もって書きためて埋めておきます。
01止まる原因は工程の抱え込み
ブログが繁忙期に止まり、明けても再開できない原因は、時間の不足だけではありません。記事1本を出すまでの4つの仕事を、所長が一人で抱えていることに原因があります。そのため、所長の手が止まると記事づくりの全体が止まり、どこで詰まったのかも見えないまま次の繁忙期を迎えます。
記事1本を出すまでの4つの仕事
ここでいう記事づくりの工程とは、記事1本をホームページに出すまでの、次の4つの仕事を指します。
- 題材を決める —— 何について書き、事務所としてどう考えるかを決める。
- 下書きを書く —— 決めた題材を、相談者が読める文章にまとめる。
- 中身を確かめる —— 税務の内容や表現に誤りが無いかを、税理士として確かめる。
- 公開する —— ホームページに載せ、日付や見出しを整える。
繁忙期に更新が止まると、理由は「忙しかったから」で片付けられがちです。ただし、繁忙期が明けて時間ができても再開できないなら、時間だけが原因ではありません。4つのどこで手が止まったかを分けないまま前と同じ形で書き始めるため、次の繁忙期にも同じところで止まります。
ホームページに事務所の考えを書いて見つけてもらう方法を選んだ事務所にとって、記事が途切れることは、見つけてもらう手がかりが増えないことを意味します。まずは止まった直前の記事を思い出し、4つのうちどの仕事で手が止まったかを書き出してみてください。
AIの答えも分担と仕組み化を勧める
当社で、Google AI Overview(Google検索の結果の上に出るAIの要約)に「本業が忙しい税理士事務所でも、ブログやコラムの更新を途切れさせずに続けるには、どんな体制や仕組みにすればいいですか?」と聞いて検証してみました。答えの一部に、見てほしいところの印を付けたのが次の図です。
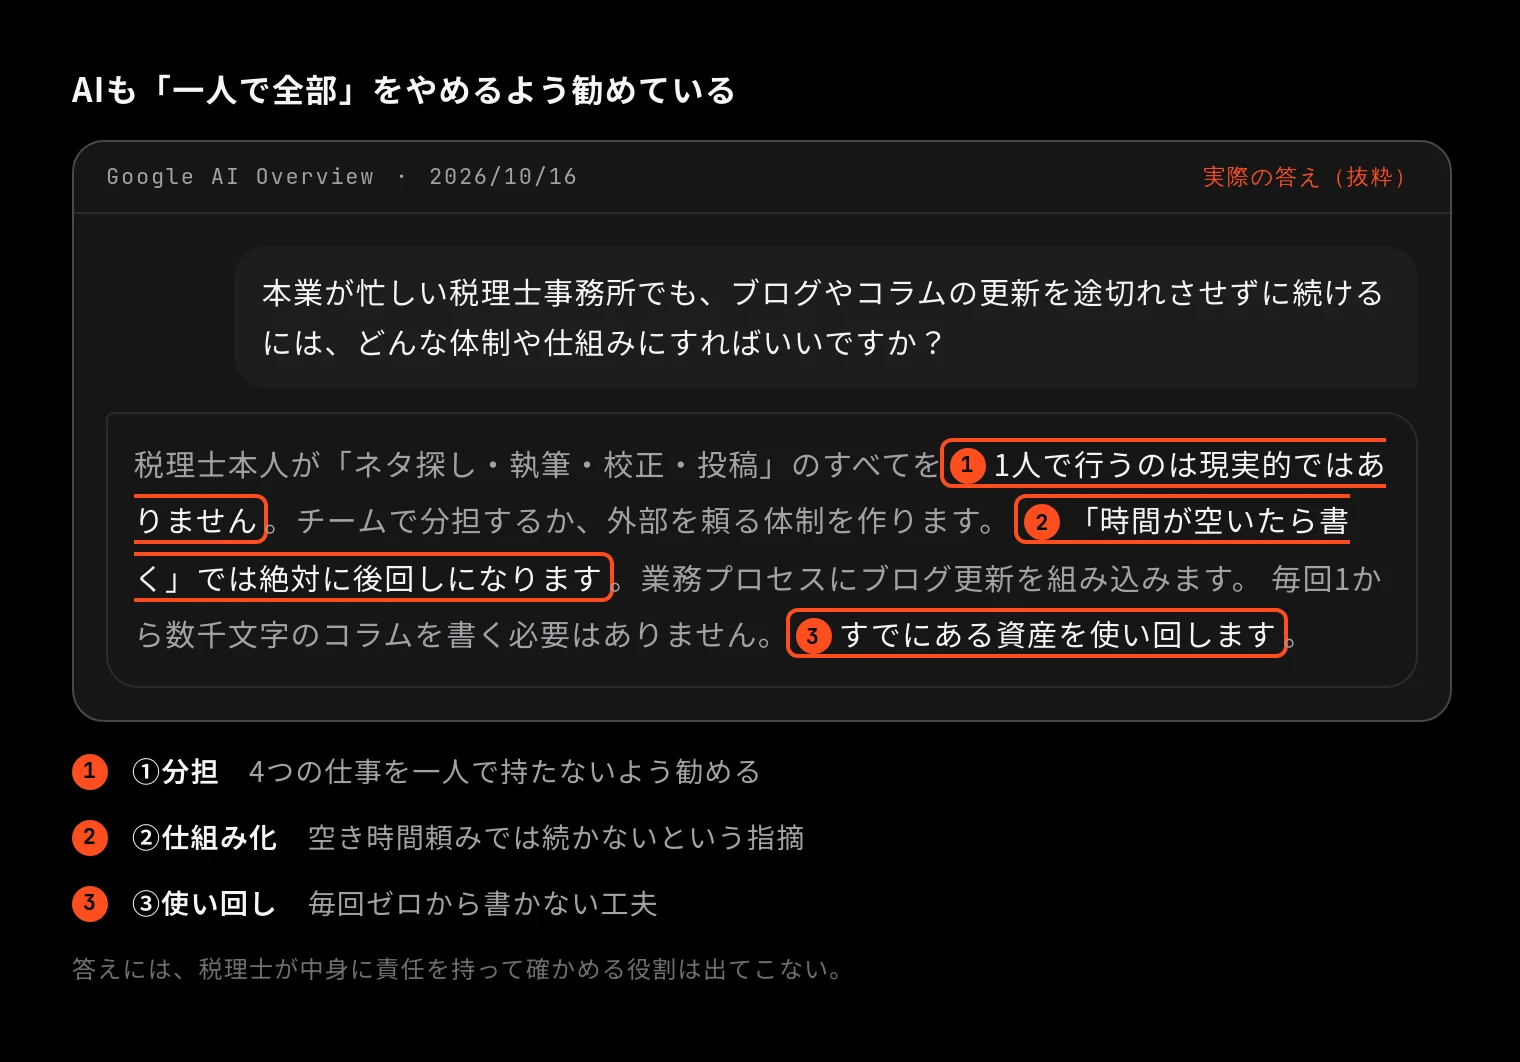
答えには、税理士が中身に責任を持って確かめる役割は出てこない。
図の①で、AIは「ネタ探し・執筆・校正・投稿」を1人で行うのは現実的ではないと答え、分担するか外部を頼る体制を勧めています。②は、空いた時間に書くやり方では後回しになるため、業務の流れに組み込むべきだという指摘です。③は、毎回ゼロから書かず、すでにある資産を使い回すという勧めです。
一方で、記録した答えには、税理士が記事の中身に責任を持って確かめる役割が出てきません。答えにある「校正」は文章の誤りを直す作業で、税務の判断が正しいかを確かめる仕事とは別のものです。この確認をどこに置くかで、分担の線の引き方が変わります。
事務所に残る仕事は題材と確認
4つの仕事のうち、事務所が手放せないのは、事務所でなければ決められない仕事です。中身の確認は、記事が事務所の名前で公開される以上、税理士として内容に責任を持つ仕事なので、誰が書いても事務所に残ります。題材も、どんな相談を受け、何を重く見て判断しているかという事務所の考えから決まるため、決めることは事務所にしかできません。
ただし、題材を「決める」ことと「書く」ことは別の仕事です。事務所の考えは所長の頭の中にあるので、所長が話して職員や外部に材料として渡すことはできます。そして下書きと公開は、所長でなくても、所長が忙しくない時期でもできる仕事です。次の図で、濃い色の2つが事務所に残る仕事です。
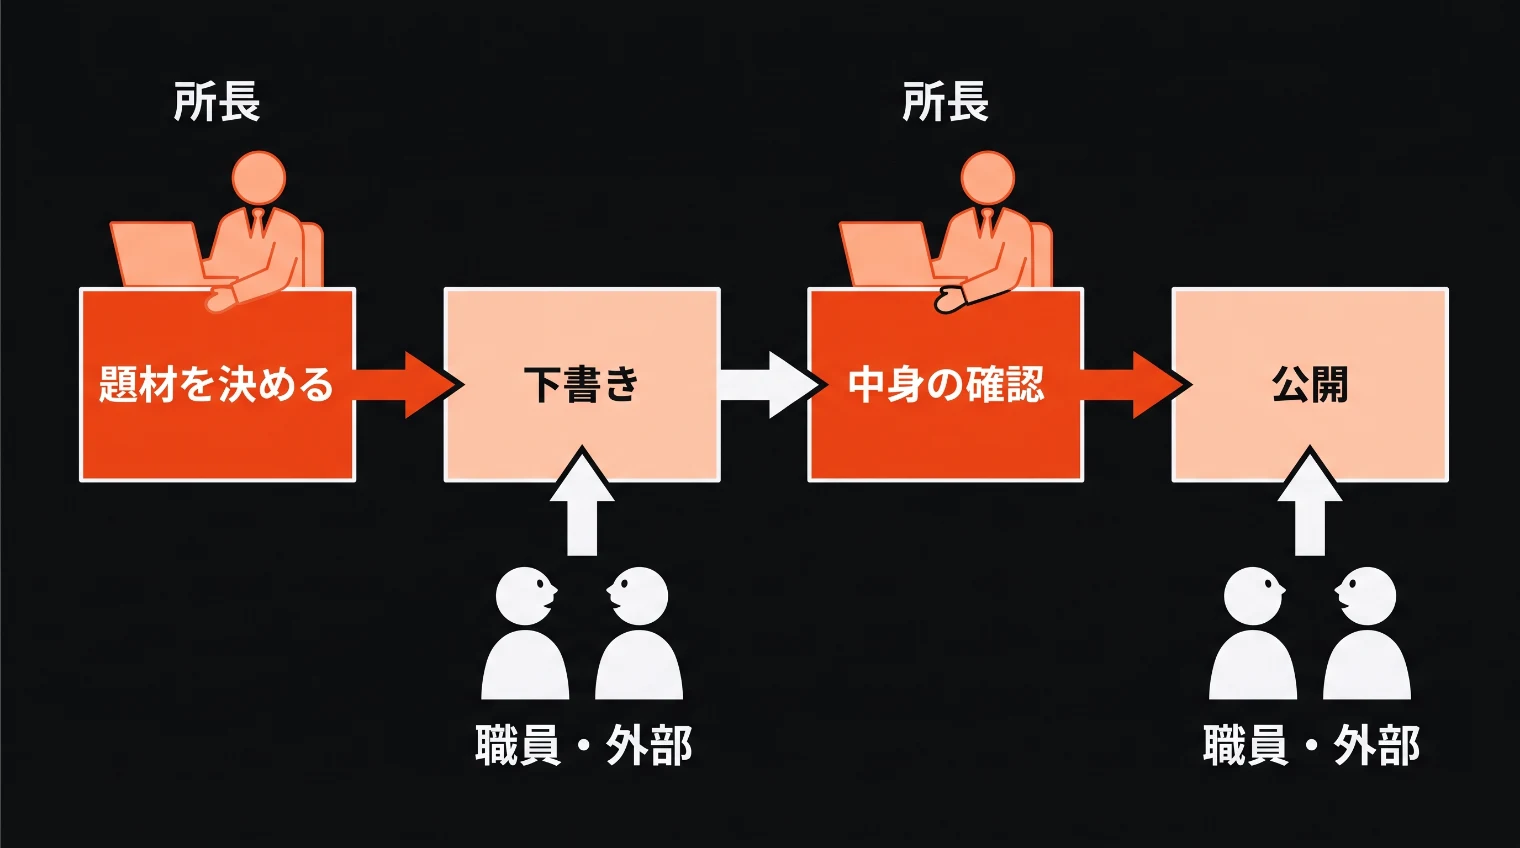
題材を決めることと中身の確認は事務所に残り、下書きと公開は職員や外部、別の時期に渡せる。
題材を決めることと中身を確かめることを事務所が持っていれば、下書きと公開は、職員が書いても、外部が書いても、閑散期に書いて予約しておいてもかまいません。
そうすると、次に決めるのは、残る下書きを誰に持たせるか、そして手放せない確認をどうやって繁忙期に収めるかです。
02書く人と確かめる人を分ける
所長は題材を話して中身を確かめる役に回り、下書きは職員や外部、あるいはAIを使って用意するのがよいでしょう。書く作業は時間を使い、確かめる作業は税理士としての判断を使います。この2つを所長一人が持つと、繁忙期には両方が同時に止まります。ただし、分けただけで繁忙期が乗り切れるわけではなく、確認の手間と、書く人の繁忙期にも目を向ける必要があります。
確認は観点と時期で短くする
書く人を分けても、税務の中身を確かめる作業が短く済むとは限りません。改正に触れる記事や、判断が分かれる相談を扱う記事は、確かめるだけで時間がかかります。そのため、所長の確認を繁忙期に収めるには、次の2つの工夫を組み合わせるのがよいでしょう。
- 見る観点を先に決める —— 相談者の悩みに答えているか、数字に出典と日付があるか、広告の決まりに触れる表現が無いか、などを決めておく。観点が決まっていれば、毎回ゼロから読み込まずに済みます。
- 書きためた分は繁忙期の前に確かめ終える —— 繁忙期に公開する記事は、前月までに確認を済ませて予約しておく。繁忙期に入ってから確かめるのは、その月に新しく届く記事だけにします。
題材を出すほうも、所長が文章を書く必要はありません。顧問先からよく受ける質問と、そのときどう答えているかを話せば、それが題材になります。職員が聞き取ってもよく、話した内容を元に下書きを起こしてもかまいません。
所長の仕事を「話す」と「確かめる」に絞り、確かめる時期を繁忙期の前に寄せると、繁忙期に所長が使う時間は大きく減らせます。
任せ方は繁忙期に続くかで比べる
下書きを誰が持つかには、いくつかの選択肢があります。次の表は、5つの任せ方を「繁忙期にも続くか」と「題材と確認を事務所が持てるか」の2つで比べたものです。
下書きの任せ方と、繁忙期に止まらないか
| 任せ方 | 繁忙期にも続くか | 題材と確認を事務所が持てるか |
|---|---|---|
| 所長が書く | 所長の手が止まると止まる | 持てる。書く時間も所長が持つ |
| 職員が書く | 職員も忙しい。閑散期の書きためが前提 | 所長が題材を話し、確かめれば持てる |
| AIで下書きする | 書く時間は減るが、確認の時間は残る | 題材を渡さないと一般論になりやすい |
| 話を聞いて外部が書く | 所長が話せない月の備えが要る | 話して渡し、確かめれば持てる |
| できた記事を買う | 納品は続くが、確認は事務所に残る | 題材を事務所が決めにくい |
※一般的な傾向で、事務所の体制や依頼の形によって変わります。
表を縦に見ると、どの任せ方にも繁忙期の弱点があることが分かります。職員数名の事務所では、繁忙期は職員も本業で手一杯になりやすいため、職員が書く形は閑散期に書きためることが前提になります。外部に頼む形やできた記事を買う形でも、所長が話す時間や確かめる時間を取れない月があれば、そこで止まります。
AIで下書きする場合も同じです。書く時間は減っても、税務の中身を確かめる時間は減りません。また、題材を渡さずに本数だけを増やしても、量産では選ばれる理由にならない点に注意が要ります。
任せ方は手間の少なさではなく、事務所の繁忙期にも題材と確認を持ち続けられるかで選ぶのがよいでしょう。 事務所の規模や職員の得意不得意を見て、下書きを誰が持つかを決めてみてください。外部に頼むなら、任せる範囲を先に決めておくと候補を比べやすくなります。
ただし、誰が何を持つかが決まっても、何本出すかを決めなければ、閑散期に勢いで書いて繁忙期に止まる形に戻ってしまいます。
03頻度は繁忙期に出すコンテンツの本数で決める
年間の更新の頻度は、閑散期に書ける本数ではなく、繁忙期でも出せる本数で決めるのがよいでしょう。閑散期との差は、繁忙期の前に書きためて予約公開にしておけば埋められます。閑散期の本数を基準にすると崩れるのは、税理士事務所の繁忙期が年に一度ではないからです。
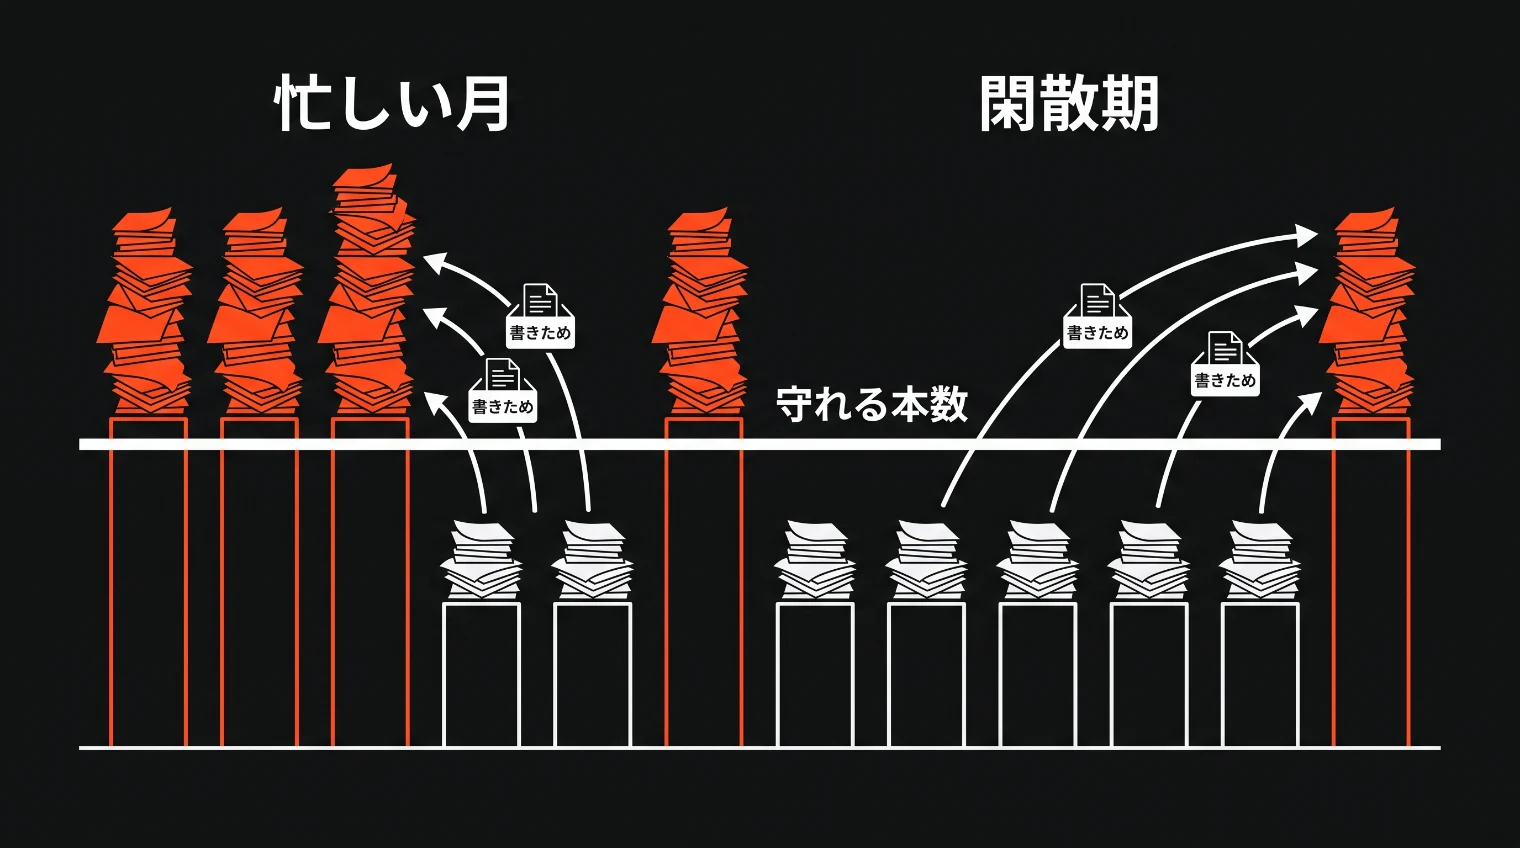
頻度は閑散期の勢いではなく、いちばん忙しい月にも守れる本数で決め、差は書きためで埋める
止まりやすい時期は年に何度もある
国税庁「主な国税の納期限(法定納期限)及び振替日」によれば、令和8年分の申告所得税の確定申告の納期限は令和9年(2027年)3月15日です。法人の申告もあり、国税庁の法人税の申告の案内(C1-1)は、確定申告書の提出期限を「事業年度終了の日の翌日から2か月以内」と示しています(延長の特例があります)。そのため、3月決算の法人なら申告の山は5月に来ます。
年末には、国税庁タックスアンサー No.2671が「その年最後の給与を支払うときに行います」と説明する年末調整があります。
このように、事務所によっては、年末調整の12月から確定申告の期限がある3月まで、3月決算の申告が重なる5月、さらに決算月の違う顧問先の申告と、事務所の山は年に何度も来ます。どの月が本当に手が回らないかは、顧問先の構成によって事務所ごとに違います。
事務所の1年の中で、本業以外に手が回らない月に印を付けてみてください。
頻度はいちばん忙しい月から決める
閑散期の勢いで「週1本」と決めると、その頻度は繁忙期のたびに守れない約束になります。守れなかった月が1つ、2つと続くと、遅れを取り戻すこと自体が重荷になり、更新そのものをやめてしまいます。こうして、繁忙期の一度の遅れが、数か月の休止につながります。
そのため、年間の頻度は、印を付けた月にも途切れずに出せる本数にするのがよいでしょう。たとえば月1本や月2本のように、事務所が自分たちで守れると判断できる本数です。多く書くことより、途切れないことを優先するほうが、事務所を選ぶ理由を少しずつ積み上げる記事づくりにもかないます。
書きためる本数は1年分を足して出す
書きためる本数は、印を付けた月をすべて足し、「手が回らない月の数×月の本数」で出せます。たとえば、12月から3月までの4か月と5月を手が回らない月とする事務所が、月2本を頻度にするとします。そうすると、4か月分の8本と5月分の2本で、1年に10本を書きためることになります。決算月の違う顧問先の山があれば、その月の分も足してみてください。
次に、その10本をどこで書くかです。この例で残る6月から11月の6か月は、毎月公開する2本に加えて書きための10本を書くため、月に4本前後が要ります。これが重いなら、頻度を月1本に下げると、書きためは5本、閑散期に書く本数は月に2本前後で済みます。
頻度は、繁忙期に出せる本数と、閑散期に書きためまで書ける本数の両方で確かめるのがよいでしょう。
確認の時期も、ここで合わせて決めておくとよいでしょう。この例なら、12月から3月の分は11月までに、5月の分は4月までに確認を終えて予約公開しておきます。そうすれば、繁忙期の所長は公開の作業もせずに済みます。
書きための下書きは、AI Overviewの答えにあった「すでにある資産を使い回します」という勧めのとおり、ゼロから書かなくてもかまいません。たとえば、顧問先へ送ってきた案内文や、よく受ける質問への回答を元にすると、短い時間で下書きを起こせます。
そうすると、次に問題になるのは、何を書きためるかです。11月に確かめた記事が3月に公開されるように、書きためた記事は数か月後に読まれるため、その間に古くならない題材を選ぶ必要があります。
04書きためは古びない考えから
書きためた記事は、書いてから数か月後に読まれます。そのため、書きためる題材は、税制改正で数字が変わる解説ではなく、相談を受けたときに事務所が何を重く見て、どう判断するかという考えから選ぶのがよいでしょう。考えを書いた記事は、公開する時点でも古くなりにくく、ほかの事務所の記事とも重なりにくくなります。
改正で変わるのは数字、考えは残る
税制改正で変わるのは、税率・期限・控除額といった数字や手続きです。一方で、相談を受けたときに事務所がまず何を確かめ、どこで判断を分けるかは、改正のたびには変わりません。たとえば、税率の変更点の解説は改正があれば書き直しが要ります。一方で、「節税の相談を受けたとき、事務所がまず確かめること」は長く使える題材です。
さらに、数字の解説はどの事務所が書いても似た内容になるため、相談者がその事務所を選ぶ理由になりにくいという問題もあります。本数を増やしても量産では選ばれる理由にならないためです。当社で、同じGoogle AI Overviewに、特定分野に強い事務所として認識してもらうための発信を聞いて検証してみました。答えに印を付けたのが次の図です。
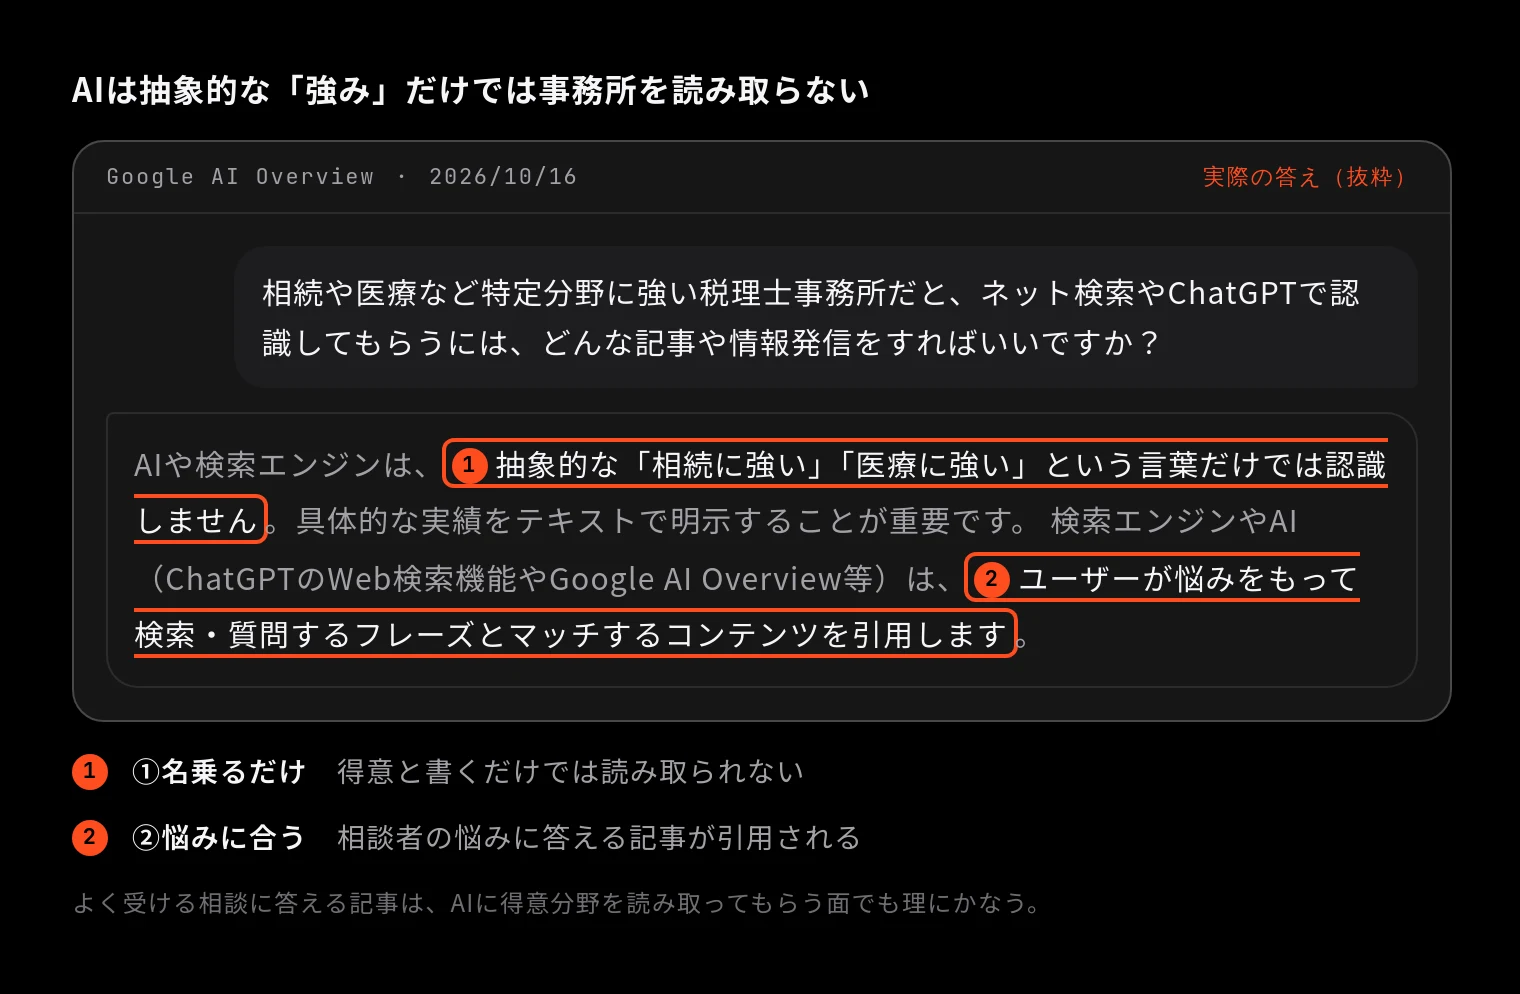
よく受ける相談に答える記事は、AIに得意分野を読み取ってもらう面でも理にかなう。
図の①で、AIは「相続に強い」と名乗る言葉だけでは認識しないと答えています。②は、相談者が悩みを持って打ち込む言葉に合う記事が引用されるという指摘です。そのため、得意分野を名乗る記事より、よく受ける相談に事務所の考えで答える記事のほうが、書きための題材に向いています。
書きために向く題材は、税理士事務所がふだん受ける相談の型から拾えます。たとえば、次のようなものです。
- 個人で続けるか法人にするか —— 迷っている人に、事務所が最初に確かめること。
- 顧問契約を考えている人の質問 —— 契約の前によく聞かれることと、事務所の答え方。
- 相続の最初の相談 —— 初回の面談までに用意してもらうものと、その理由。
- 記帳を自分でするか任せるか —— 事務所がどちらを勧めるか、その判断の分かれ目。
- 税務調査の連絡が来たとき —— 相談を受けた事務所が、まずすること。
よく受ける相談に事務所の考えで答える記事は、古くなりにくく、AIに得意分野を読み取ってもらう手がかりにもなりやすい題材です。 題材の一覧は、顧問先からよく受ける質問を書き出すところから作ってみてください。
改正に触れる記事は見直す時期を決める
ただし、税理士事務所の記事では、改正に触れざるを得ないものも出てきます。その場合は、記事の中の数字に出典と確かめた日付を書き添え、改正に触れた記事だけを一覧にしておくとよいでしょう。改正が決まったとき、どの記事のどの数字を直せばよいかがすぐに分かります。直すときは記事を消さず、該当する数字と日付を書き直すのがよいでしょう。
もう1つ、書きためる段階で気を付けたいのが、税理士の広告の決まりに触れる表現です。当社で同じGoogle AI Overviewに、ChatGPTに事務所が出てこないときの対策を聞いた答えにも、「士業特有の広告細則に抵触しない範囲で」という一文がありました。どの表現が決まりに触れるかは、所属する税理士会の規則で確かめ、確認の観点に具体的に書き足してみてください。
題材の一覧と見直しの決まりができれば、残るのは、いつ決め、いつ書き、いつ確かめるかを月に割り当てることです。
05次の繁忙期までの予定を引く
予定は、次の山から逆算して月ごとに引くのがよいでしょう。書きためは山に入ってからでは間に合わず、「そのうち」と思っているうちに次の山が来るためです。確定申告が明けたばかりの事務所にとって、次の山は3月決算の申告が重なる5月で、すぐに来ます。そのため、止まったブログの再開と5月のしのぎ方を先に決め、そのあとで1年分の予定を引くのが現実的です。
再開の1本目は題材の一覧から選ぶ
止まったままのブログを再開するとき、空いた期間をお詫びしたり、止まっていた月の分を取り戻そうとしたりする必要はありません。遅れを取り戻そうとすると本数が増え、決めたばかりの頻度がすぐに崩れます。
再開の1本目は、題材の一覧の中から、顧問先からいちばんよく受ける相談への事務所の考えを選ぶとよいでしょう。相談者にとっては、更新が空いた理由より、自分の悩みに答えてくれる記事があるかどうかのほうが大事だからです。
直近の5月は本数を下げてしのぐ
書きためが間に合わないまま5月を迎えるなら、当面の本数を下げ、手元にあるものを使ってしのぐのがよいでしょう。たとえば、次のようなやり方があります。
- 当面は月1本に下げる —— 年間の頻度を決めるまでの仮の本数として、5月も途切れない本数にする。
- 既存の記事を手直しする —— 以前の記事の数字と日付を確かめ直し、事務所の考えを一段落書き足して出し直す。
- 顧問先への案内文を元にする —— これまで送ってきた案内文を、相談者向けの記事に整える。
どのやり方でも、4月のうちに所長が確かめ、予約公開まで済ませておけば、5月の所長は確認の時間も取らずに済みます。
1年の予定を月ごとに割り当てる
5月をしのいだら、1年を通した予定に移ります。次の表は、手が回らない月を12〜3月と5月、頻度を月2本とした例で、決める・書く・確かめる・予約・見直しを月ごとに割り当てたものです。
手が回らない月から逆算した1年の予定(月2本の例)
| 時期 | すること | 所長の仕事 |
|---|---|---|
| 4月 | 3つを決め、5月分2本を手直しで用意 | 2本を確かめて予約 |
| 5月 | 予約した2本が公開される | 新しい確認は無し |
| 6〜8月 | 毎月2本を出し、書きためを書き始める | 題材を話し、毎月の分を確かめる |
| 9〜11月 | 書きため10本を書き終える | 11月までに12〜3月分を確かめ予約 |
| 12〜3月 | 予約した記事が公開される | 新しい確認は無し |
| 翌年4月 | 改正で変わった数字を直す | 5月分の確認と次の題材決め |
※決算月の違う顧問先の山があれば、その月の分を書きために足し、前月までに確かめる月を加えます。
表のとおり、書きためた記事の確認は、12〜3月の分は11月までに、5月の分は4月までに終えて予約しておきます。そのため、山の間に所長が新しく確かめるのは、外部に定期的に下書きを頼んでいる場合に届く記事だけです。書きためた分と、山の間にも届く分を分けておくと、所長がいつ何を確かめるかがぶれません。
それでも、届いた記事を確かめる時間すら取れない月があるかもしれません。その月の分も前月までに確かめて予約しておくか、職員が観点に沿って先に一次確認をし、所長は職員が印を付けた箇所だけを見る形にしておくとよいでしょう。
事務所で印を付けた月を表に当てはめ、決める・書く・確かめる月を予定表に写してみてください。
外に任せるなら依頼の形を確かめる
下書きを外に任せる場合は、依頼の形が繁忙期にも止まらないかを確かめておくとよいでしょう。たとえば、次の3点を聞いておくと判断しやすくなります。
- 書く人に税務の基礎があるか —— 誤りが見つかったとき、誰がどう直すか。
- 所長が話せない月も続くか —— 聞き取りの時間が取れない月に、記事づくりがどう続くか。
- 最低契約期間と記事の権利 —— 何か月から頼めるか、やめたあとも公開した記事が事務所に残るか。
人を増やす予算が無い事務所にとっては、費用も判断材料です。費用は、紹介サイトや広告などほかの方法の手間と費用と並べて比べると、記事づくりにどこまでかけるかを決めやすくなります。また、上位表示やAIに名前が挙がることを約束する依頼先なら、その保証が成り立つかを契約の前に確かめておくとよいでしょう。支援先を比べる点の全体は、事務所に残す仕事を決めたうえで任せる範囲の決め方から見ていくと整理しやすくなります。
06まとめ
ブログが繁忙期に止まるのは、所長の根気の問題ではなく、誰が何を持ち、何本出し、いつ確かめるかを決めないまま書いてきた体制の問題です。所長の仕事を題材を話すことと中身を確かめることに絞り、頻度を繁忙期に出せる本数で決め、その差を古くなりにくい事務所の考えから書きためて前月までに確かめておけば、本業の時間を守りながら記事を出し続けやすくなります。
まずは事務所の1年の中で手が回らない月に印を付け、月ごとの予定表に、決める月・書く月・確かめる月を書き込んでみてください。